In dit artikel:
- 1. Civielrechtelijke of fiscale waarde
- 2. Waar vindt u de detailberekening?
- 3. Een essentiële regel: we vertrekken altijd van de huidige leeftijd
- 4. Drie berekeningsmethoden voor een vruchtgebruiker die een natuurlijke persoon is
- 5. En wanneer de vruchtgebruiker een vennootschap is?
- 6. Overzichtstabel
- 7. Bijzonder geval: meerdere vruchtgebruikers
- 8. Samengevat
De waardering van het vruchtgebruik is een centraal element in tal van vermogensanalyses: vermogensinventaris, successiesimulatie, structurering van schenkingen met voorbehoud van vruchtgebruik, enz. Dit artikel legt op eenvoudige wijze uit welke logica het platform hanteert om de waarde van een vruchtgebruik te berekenen, ongeacht de aard ervan.
1. Civielrechtelijke of fiscale waarde
Let op : de waarde van het vruchtgebruik is niet noodzakelijk identiek naargelang de gebruikte tool.
- In de Vermogensinventaris wordt een civielrechtelijke waardering toegepast.
- In de Successiesimulator wordt een fiscale waardering toegepast. Zie Hoe berekent de Successiesimulator de waarde van het vruchtgebruik?
Deze twee benaderingen zijn gebaseerd op verschillende tabellen (zie verder), wat verklaart waarom hetzelfde vruchtgebruik twee verschillende bedragen kan tonen, afhankelijk van de plaats in het platform waar u het raadpleegt.
Deze berekeningsregels zijn van toepassing op alle nalatenschapsactiva: onroerende goederen, financiële activa, vennootschappen, liquiditeiten en andere roerende goederen.
Bijzonder geval: verzekeringen
Verzekeringen worden in het platform niet gesplitst in vruchtgebruik en blote eigendom.
2. Waar vindt u de detailberekening?
Voor elk gesplitst actief toont het platform de detailberekening van het vruchtgebruik en de blote eigendom. Zo kunt u een bedrag controleren of het aan uw klant uitleggen, met de cijfers erbij.
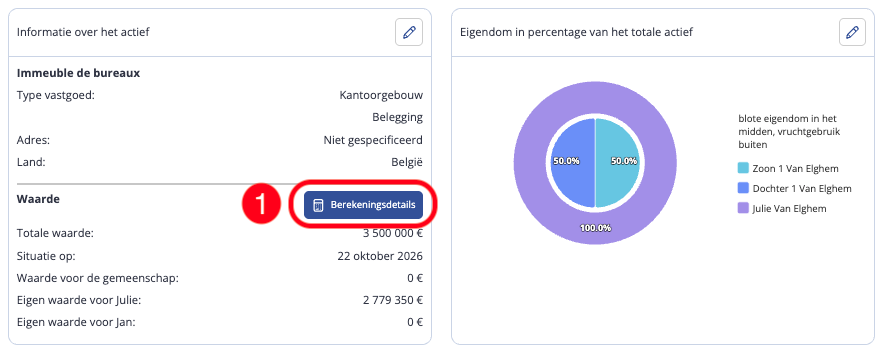
(1) Open de detailpagina van het actief vanuit de inventaris (zie Gegevens van een actief bekijken in de vermogensinventaris). Klik in de kaart Informatie over het actief, sectie Waarde, op Details van de berekening.
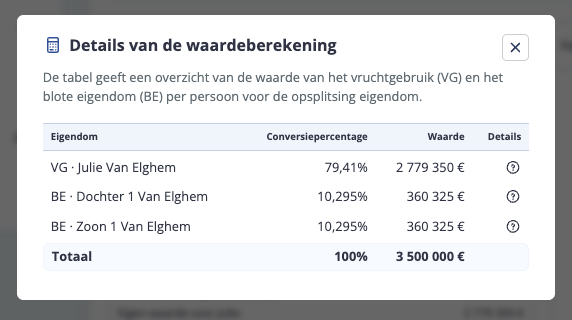
(2) Er opent een venster. Het verdeelt de gesplitste waarde van het actief tussen vruchtgebruik (VG) en blote eigendom (BE), per persoon, met het omzettingspercentage (in % van de volle eigendom) en de waarde in euro. Het totaal komt altijd overeen met de waarde in volle eigendom van het gesplitste deel.
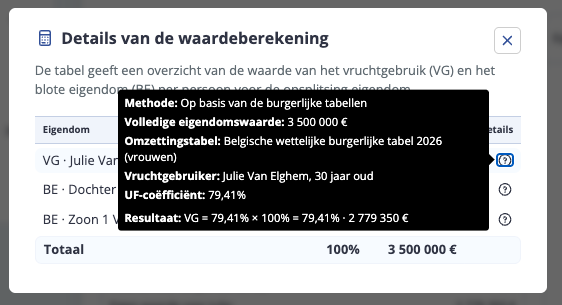
(3) Klik op het pictogram ? van een regel om de details van de methode te zien. Voor de officiële tabel bijvoorbeeld: de methode, de waarde in volle eigendom, de toegepaste tabel (land, jaar, geslacht), de vruchtgebruiker en zijn of haar leeftijd, de coëfficiënt en het resultaat.
Enkel voor gesplitste activa
De knop Details van de berekening verschijnt enkel als het actief verdeeld is tussen vruchtgebruik en blote eigendom. De getoonde waarde is de civielrechtelijke waarde: ze kan verschillen van die in de Successiesimulator (zie punt 1).
3. Een essentiële regel: we vertrekken altijd van de huidige leeftijd
Ongeacht de gekozen berekeningsmethode, waardeert het platform het vruchtgebruik op basis van de huidige leeftijd van de vruchtgebruiker, en niet op basis van de datum waarop het vruchtgebruik werd gevestigd (de "situatiedatum" van het goed).
Voorbeeld: een goed van 100.000 € werd geregistreerd met een situatiedatum van 1 januari 2020. Vandaag is Meneer 65 jaar oud. De berekening gebeurt dus op basis van 65 jaar, en niet op basis van zijn leeftijd in 2020 (61 jaar).
4. Drie berekeningsmethoden voor een vruchtgebruiker die een natuurlijke persoon is
Wanneer de vruchtgebruiker een natuurlijke persoon is, zijn er in het platform drie waarderingsmethoden beschikbaar. U kiest de methode in de eigendomsgegevens van het actief (zie Eigendom van een actief in de vermogensinventaris wijzigen).
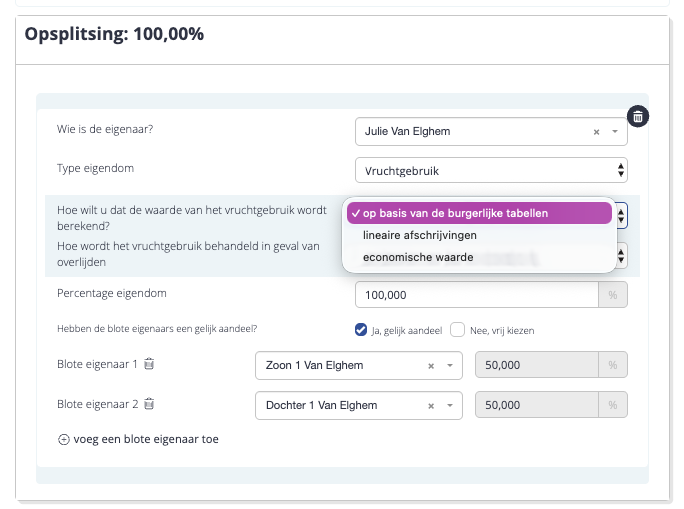
Geen vaste duur voor een natuurlijke persoon
Voor een natuurlijke persoon is de gehanteerde duur altijd de levensverwachting. De detailpagina van het actief beschrijft de huidige vermogenssituatie: een overlijden wijzigt de eigendom pas op het moment dat het zich voordoet. Om overlijdensdata te projecteren en de gevolgen ervan in te schatten, gebruikt u de Successiesimulator (zie Wat is de successiesimulator?).
4.1 De officiële tabel (standaardmethode)
Dit is de standaard gebruikte methode. De waarde van het vruchtgebruik komt overeen met een percentage van de volle eigendom, bepaald door officiële tabellen op basis van de leeftijd (en, in België, het geslacht) van de vruchtgebruiker.
Formule: Waarde van het vruchtgebruik = Waarde in volle eigendom × (% vruchtgebruik volgens tabel)
In de detailberekening verschijnt dit percentage als Omzettingspercentage (of Coëfficiënt VG), en de tabel als Omzettingstabel.
De gebruikte tabel hangt af van het referentieland van de klantgroep:
- België: Belgische civielrechtelijke tabel, gebaseerd op de leeftijd en het geslacht van de vruchtgebruiker. Deze tabel wordt jaarlijks bijgewerkt, doorgaans in juli.
- Frankrijk: Franse fiscale tabel, uitsluitend gebaseerd op de leeftijd.
- Andere landen: bij gebrek aan een specifieke tabel wordt standaard de Belgische civielrechtelijke tabel toegepast (deze logica zal in de toekomst nog worden aangepast).
Voorbeeld (België): een goed van 100.000 € in volle eigendom, vruchtgebruiker man van 65 jaar. Het omzettingspercentage volgens de Belgische tabel bedraagt 41,75%. → Waarde van het vruchtgebruik = 100.000 × 41,75% = 41.750 €
Voorbeeld (Frankrijk): hetzelfde goed, dezelfde leeftijd. Het percentage volgens de Franse fiscale tabel bedraagt 40%. → Waarde van het vruchtgebruik = 100.000 × 40% = 40.000 €
4.2 Lineaire afschrijving
Met deze methode daalt de waarde van het vruchtgebruik lineair, van een oorspronkelijke waarde die u vastlegt tot nul aan het einde van de levensverwachting van de vruchtgebruiker.
Formule: Huidige waarde van het vruchtgebruik = (Oorspronkelijke waarde van het vruchtgebruik / Totale duur) × Resterende jaren
Twee elementen moeten worden ingevuld:
- de begindatum van het vruchtgebruik;
- de oorspronkelijke waarde, uitgedrukt als percentage van de volle eigendom.
De totale duur en het aantal resterende jaren worden door het platform automatisch berekend op basis van de levensverwachting van de vruchtgebruiker (momenteel worden voor alle landen de Belgische tabellen gebruikt).
Voorbeeld: goed van 100.000 €, vruchtgebruiker man van 65 jaar (levensverwachting: 20,74 jaar volgens de Belgische tabellen), vruchtgebruik met start op 1 januari 2020, oorspronkelijke waarde van 20%. Op 21 oktober 2025 zijn er 5,81 jaar verstreken.
- Totale duur = 20,74 + 5,81 = 26,55 jaar
- Huidige waarde = (20% × 100.000 × 20,74) / 26,55 = 15.624,40 €
4.3 Economische waardering
Deze methode is gebaseerd op de werkelijke huurinkomsten die het goed genereert, in plaats van op een forfaitaire tabel. Ze is bijzonder geschikt voor goederen met een duidelijk identificeerbaar huurinkomen.
Formule: Waarde van het vruchtgebruik = Netto huur × [1 / (r – i)] × [1 – ((1 + i) / (1 + r)) ^ duur]
waarbij r het rendementspercentage en i het inflatiepercentage is.
Drie parameters moeten manueel worden ingevoerd: de netto huur, het rendement en de inflatie. Standaard wordt het rendement automatisch berekend (netto huur / waarde in volle eigendom), maar dit kan manueel worden aangepast. De duur van het vruchtgebruik komt hier ook overeen met de levensverwachting van de vruchtgebruiker volgens de Belgische tabellen.
Twee belangrijke vangnetten
• De waarde van het vruchtgebruik kan nooit meer bedragen dan 100% van de waarde in volle eigendom.
• Indien het rendementspercentage gelijk is aan het inflatiepercentage, zou de formule een deling door nul opleveren: het platform toont in dat geval een waarde van 0 om dit te vermijden.
Voorbeeld: goed van 100.000 €, vruchtgebruiker man van 65 jaar (levensverwachting: 20,74 jaar), netto jaarlijkse huur van 1.000 €, rendement van 1%, inflatie van 0%. → Waarde van het vruchtgebruik = 1.000 × (1 / 0,01) × [1 – (1/1,01)^20,74] = 18.646,79 €
5. En wanneer de vruchtgebruiker een vennootschap is?
Wanneer het vruchtgebruik wordt aangehouden door een rechtspersoon, is er slechts één methode beschikbaar: lineaire afschrijving, toegepast op een vaste duur (en niet op een levensverwachting, aangezien het niet om een natuurlijke persoon gaat).
Formule: Waarde van het vruchtgebruik = Oorspronkelijke waarde × (Resterende jaren / Totale duur)
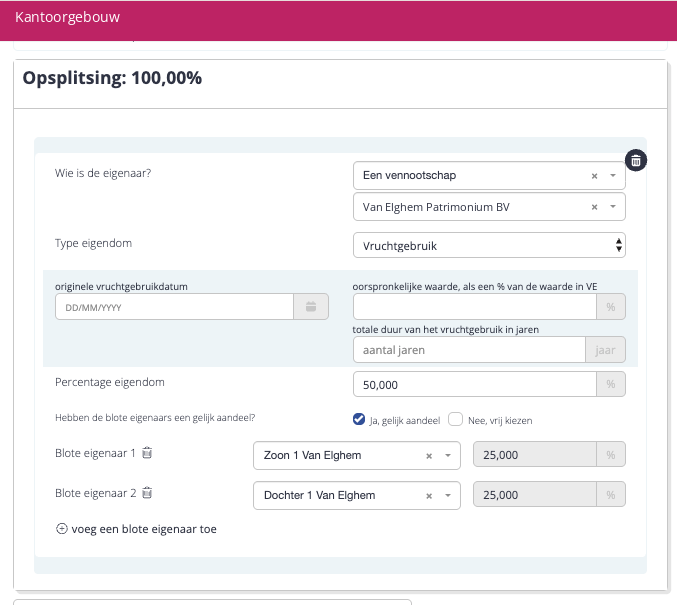
Drie gegevens zijn nodig: de vestigingsdatum van het vruchtgebruik, de oorspronkelijke waarde ervan (in % van de volle eigendom) en de totale duur ervan in jaren.
Voorbeeld: vruchtgebruik gevestigd op 1 januari 2020 voor een duur van 20 jaar, oorspronkelijke waarde van 20%, goed van 100.000 €, huidige datum: 21 oktober 2025.
- Verstreken jaren = 5,8 jaar
- Resterende jaren = 20 – 5,8 = 14,2 jaar
- Waarde van het vruchtgebruik = (100.000 × 20%) × (14,2 / 20) = 14.200 €
6. Overzichtstabel
| Criterium | Natuurlijke persoon | Rechtspersoon (vennootschap) |
|---|---|---|
| Type vruchtgebruik | Levenslang | Uitsluitend tijdelijk |
| Waarderingsmethode | Keuze tussen 3 methoden | Uitsluitend lineaire afschrijving |
| Referentietabellen in de inventaris | Civielrechtelijke tabellen (België) of fiscale tabellen (Frankrijk) | Geen tabel toegepast door het platform: oorspronkelijke waarde en duur ingevoerd door de gebruiker |
| Duur | Levensverwachting van de vruchtgebruiker | Vaste duur |
7. Bijzonder geval: meerdere vruchtgebruikers
Wanneer een vruchtgebruik verdeeld is tussen meerdere personen (bijvoorbeeld vader en moeder), verschilt de berekeningslogica naargelang het referentieland.
7.1 In België: de regel van de jongste vruchtgebruiker
De berekening gebeurt steeds naar rato van het aandeel dat elke vruchtgebruiker aanhoudt. Bijvoorbeeld, indien het goed gesplitst is met 50% vruchtgebruik voor de vader en 50% voor de moeder, berekent het platform het vruchtgebruik afzonderlijk op elke helft, om beide bedragen vervolgens op te tellen.
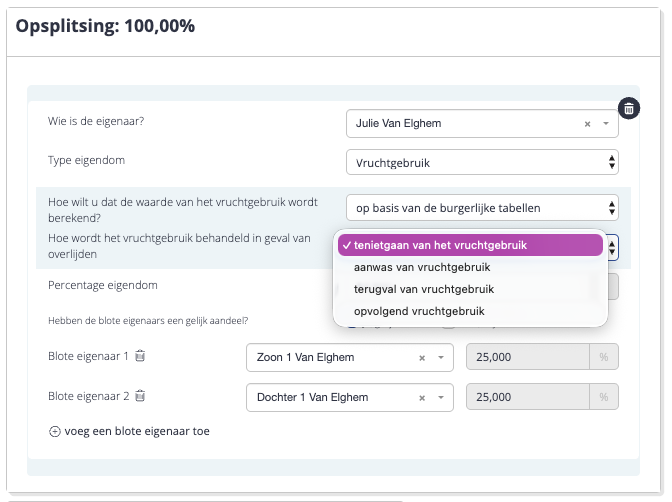
De leeftijd die voor deze berekening wordt gebruikt, hangt vervolgens af van de toepasselijke clausule met betrekking tot het vruchtgebruik (zie Eigendomsbegrippen uitgelegd en Beding van aanwas en terugval toevoegen aan een actief):
- Clausule van uitdoving van het vruchtgebruik: elk vruchtgebruik wordt berekend op basis van de leeftijd van de eigen titularis. Voorbeeld: vader van 95 jaar en moeder van 91 jaar, elk titularis van 50% vruchtgebruik → het vruchtgebruik van de vader wordt berekend op basis van 95 jaar, dat van de moeder op basis van 91 jaar.
- Clausule van aanwas, terugval, of opvolgend vruchtgebruik: het volledige vruchtgebruik wordt berekend op basis van de leeftijd van de jongste vruchtgebruiker. Voorbeeld: dezelfde leeftijden, met een clausule van terugval ten voordele van de langstlevende → het vruchtgebruik van zowel de vader als de moeder wordt berekend op basis van de leeftijd van de moeder (91 jaar), de jongste.
- Vruchtgebruik in onverdeeldheid/gemeenschap: ongeacht de toepasselijke clausule wordt het vruchtgebruik berekend op basis van de leeftijd van de jongste vruchtgebruiker.
7.2 In Frankrijk: de regel van de som van de individuele vruchtgebruiken
De berekening gebeurt eveneens naar rato van het aandeel dat elke vruchtgebruiker aanhoudt. Echter, ongeacht de toepasselijke clausule (met inbegrip van terugval of gemeenschap), wordt elk vruchtgebruik berekend op basis van de leeftijd van de eigen titularis, waarna de bedragen worden opgeteld.
Let op : deze regel geldt enkel voor de officiële tabel (standaardmethode). Wordt het vruchtgebruik gewaardeerd via lineaire afschrijving of economische waardering, dan is de gehanteerde duur de levensverwachting van de jongste vruchtgebruiker bij terugval, aanwas, opeenvolgend vruchtgebruik of gemeenschap, zoals in België.
Voorbeeld: vader van 95 jaar en moeder van 91 jaar, elk titularis van 50% vruchtgebruik, met een clausule van terugval ten voordele van de langstlevende → het vruchtgebruik van de vader blijft berekend op basis van 95 jaar, dat van de moeder op basis van 91 jaar. Het totaal komt overeen met de som van beide.
7.3 Andere landen
Voor alle andere landen zijn het de Belgische regels die van toepassing zijn (regel van de jongste vruchtgebruiker, met dezelfde logica bij uitdoving, terugval of gemeenschap).
8. Samengevat
- De standaard berekeningsmethode is gebaseerd op de officiële tabellen (civielrechtelijk in België, fiscaal in Frankrijk).
- Twee andere methoden bestaan: lineaire afschrijving (waarde die daalt in de tijd) en economische waardering op basis van huurinkomsten.
- Vennootschappen als vruchtgebruiker kunnen uitsluitend lineaire afschrijving gebruiken, over een vaste duur.
- Bij meerdere vruchtgebruikers geeft België voorrang aan de leeftijd van de jongste (behalve bij een clausule van uitdoving), terwijl Frankrijk systematisch de individueel berekende vruchtgebruiken optelt.
- De detailberekening van elk gesplitst actief kunt u raadplegen op de detailpagina ervan, via de knop Details van de berekening (zie punt 2).