Dans cet article :
- 1. Valeur civile ou valeur fiscale
- 2. Où voir le détail du calcul ?
- 3. Une règle essentielle : on part toujours de l'âge actuel
- 4. Trois méthodes de calcul pour un usufruitier personne physique
- 5. Et lorsque l'usufruitier est une société ?
- 6. Tableau récapitulatif
- 7. Cas particulier : plusieurs usufruitiers
- 8. En résumé
La valorisation de l'usufruit est un élément central de nombreuses analyses patrimoniales : inventaire successoral, simulation successorale, structuration de donations avec réserve d'usufruit, etc. Cet article explique, de manière simple, la logique utilisée par la plateforme pour calculer la valeur d'un usufruit, quelle que soit sa nature.
1. Valeur civile ou valeur fiscale
Attention : la valeur de l'usufruit n'est pas nécessairement identique selon l'outil utilisé.
- Dans l'Inventaire patrimonial, la valorisation appliquée est civile.
- Dans le Simulateur successoral, la valorisation appliquée est fiscale. Voir Comment le Simulateur successoral calcule-t-il la valeur de l'usufruit ?
Ces deux approches reposent sur des barèmes différents (voir plus bas), ce qui explique pourquoi un même usufruit peut afficher deux montants différents selon l'endroit où vous le consultez dans la plateforme.
Ces règles de calcul s'appliquent à tous les actifs successoraux : biens immobiliers, actifs financiers, sociétés, liquidités et autres biens meubles.
Cas particulier : les assurances
Les assurances ne font pas l'objet d'un démembrement dans la plateforme.
2. Où voir le détail du calcul ?
Pour chaque bien démembré, la plateforme affiche le détail du calcul de l'usufruit et de la nue-propriété. Vous pouvez ainsi vérifier un montant ou l'expliquer à votre client, chiffres à l'appui.
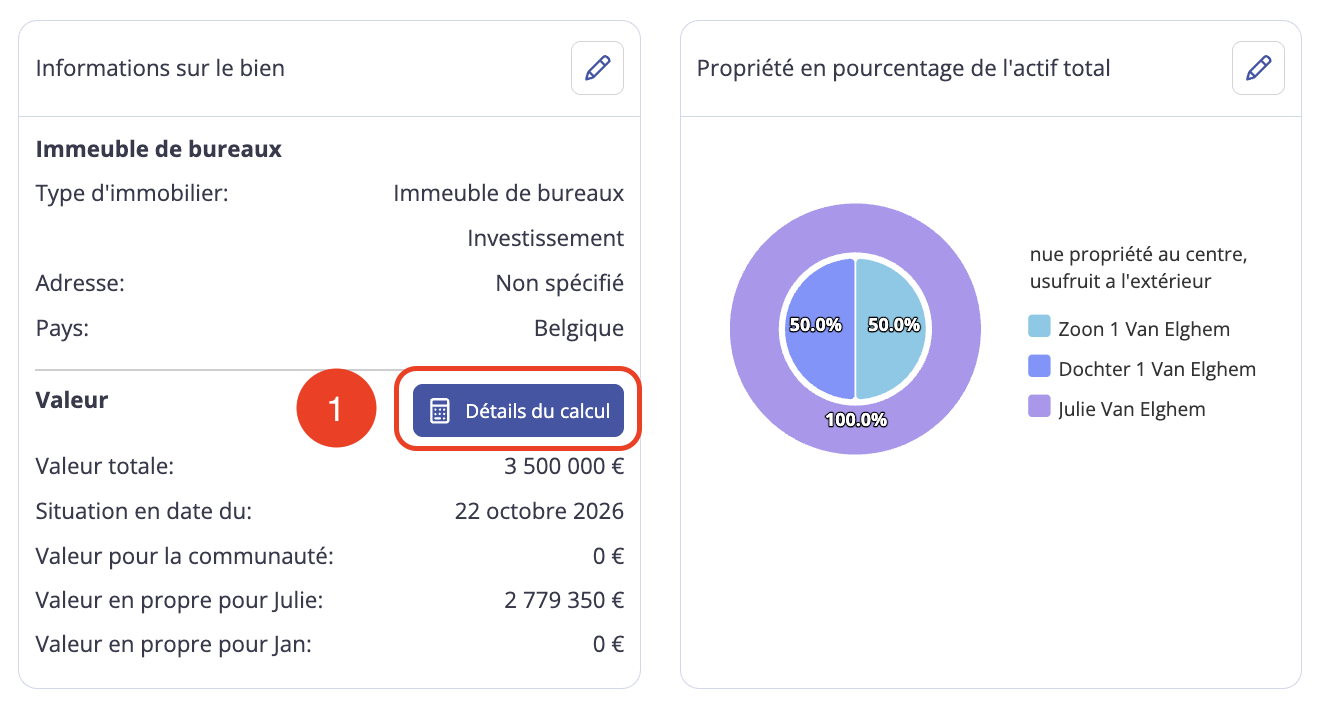
(1) Ouvrez la fiche du bien depuis l'inventaire (voir Consulter les données d'un bien de l'inventaire du patrimoine). Dans la carte Informations sur le bien, section Valeur, cliquez sur Détails du calcul.
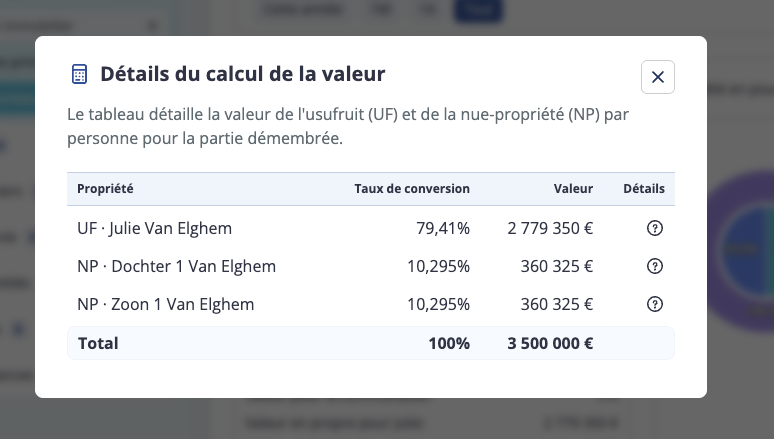
(2) Une fenêtre s'ouvre. Elle répartit la valeur démembrée du bien entre usufruit (UF) et nue-propriété (NP), personne par personne, avec le taux de conversion (en % de la pleine propriété) et la valeur en euros. Le total correspond toujours à la valeur en pleine propriété de la partie démembrée.
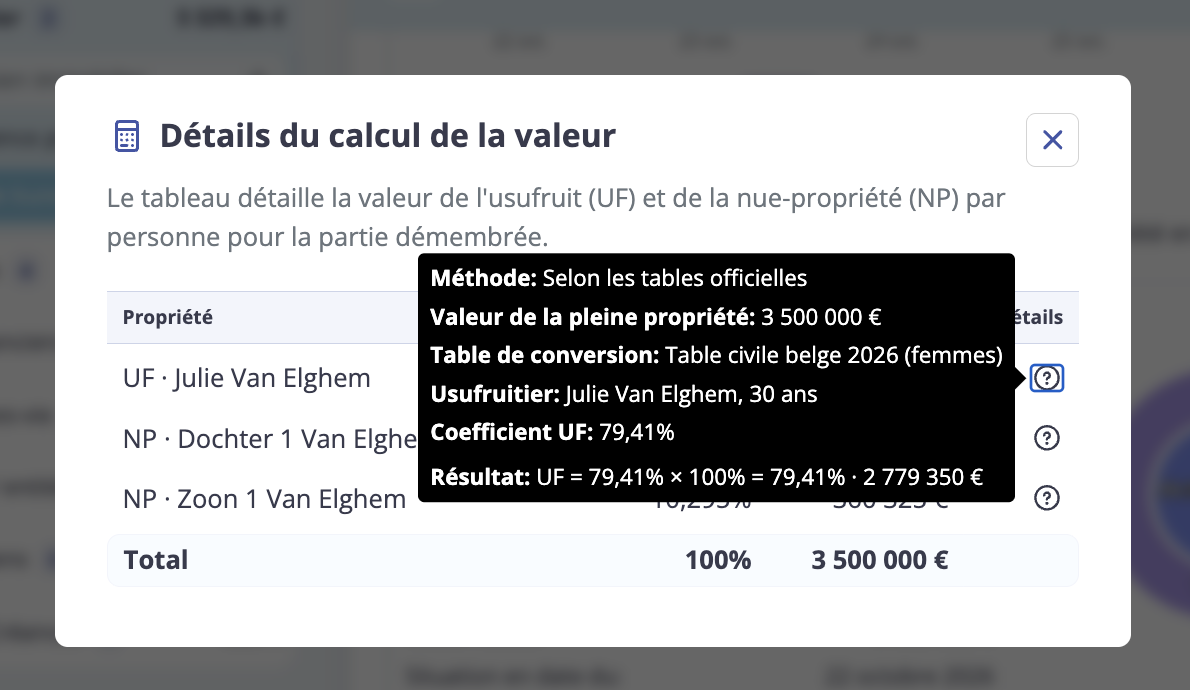
(3) Cliquez sur l'icône ? d'une ligne pour voir le détail de la méthode. Pour le barème officiel, par exemple : la méthode, la valeur en pleine propriété, la table appliquée (pays, année, sexe), l'usufruitier et son âge, le coefficient et le résultat.
Uniquement pour les biens démembrés
Le bouton Détails du calcul n'apparaît que si le bien est partagé entre usufruit et nue-propriété. La valeur affichée est la valeur civile : elle peut différer de celle du Simulateur successoral (voir point 1).
3. Une règle essentielle : on part toujours de l'âge actuel
Quel que soit le mode de calcul retenu, la plateforme valorise l'usufruit sur base de l'âge actuel de l'usufruitier, et non sur base de la date de constitution de l'usufruit (la « date de situation » du bien).
Exemple : un bien de 100.000 € a été enregistré avec une date de situation au 1er janvier 2020. Aujourd'hui, Monsieur a 65 ans. Le calcul se fera bien sur base de 65 ans, et non sur base de son âge en 2020 (61 ans).
4. Trois méthodes de calcul pour un usufruitier personne physique
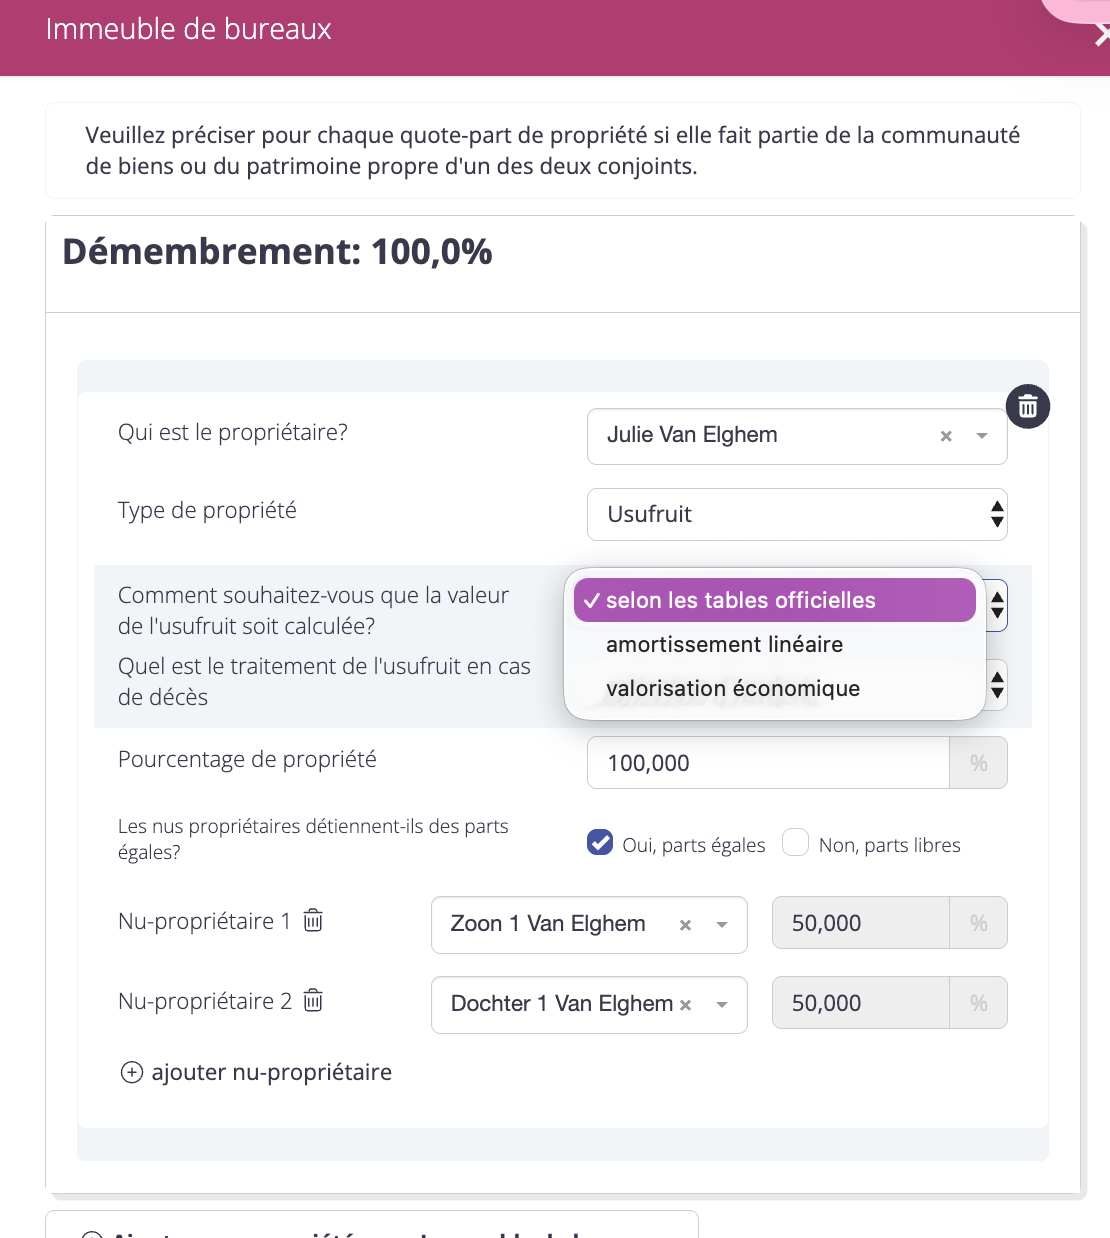
Lorsque l'usufruitier est une personne physique, trois méthodes de valorisation sont disponibles dans la plateforme. La méthode se choisit dans les données de propriété du bien (voir Modifier les données de propriété d'un bien de l'inventaire du patrimoine).
Pas de durée fixe pour une personne physique
Pour une personne physique, la durée retenue est toujours son espérance de vie. La fiche du bien décrit la situation patrimoniale actuelle : un décès ne modifie la propriété qu'au moment où il survient. Pour projeter des dates de décès et en mesurer les conséquences, utilisez le Simulateur successoral (voir Aperçu de l'outil de calcul successoral).
4.1 Le barème officiel (méthode par défaut)
C'est la méthode utilisée par défaut. La valeur de l'usufruit correspond à un pourcentage de la pleine propriété, déterminé par des tables officielles en fonction de l'âge (et, en Belgique, du sexe) de l'usufruitier.
Formule : Valeur de l'usufruit = Valeur en pleine propriété × (% usufruit selon barème)
Dans le détail du calcul, ce pourcentage apparaît sous le nom Taux de conversion (ou Coefficient UF), et le barème sous le nom Table de conversion.
Le barème utilisé dépend du pays de référence du dossier client :
- Belgique : barème civil belge, basé sur l'âge et le sexe de l'usufruitier. Ce barème est mis à jour chaque année généralement en juillet.
- France : barème fiscal français, basé uniquement sur l'âge.
- Autres pays : à défaut de barème spécifique, le barème civil belge est appliqué par défaut (cette logique est amenée à évoluer).
Exemple (Belgique) : un bien de 100.000 € en pleine propriété, usufruitier homme de 65 ans. Le taux de conversion selon le barème belge est de 41,75 %. → Valeur de l'usufruit = 100.000 × 41,75 % = 41.750 €
Exemple (France) : même bien, même âge. Le taux selon le barème fiscal français est de 40 %. → Valeur de l'usufruit = 100.000 × 40 % = 40.000 €
4.2 L'amortissement linéaire
Avec cette méthode, la valeur de l'usufruit diminue de manière linéaire, depuis une valeur initiale que vous fixez jusqu'à zéro au terme de l'espérance de vie de l'usufruitier.
Formule : Valeur actuelle de l'usufruit = (Valeur initiale de l'usufruit / Durée totale) × Années restantes
Deux éléments sont à renseigner :
- la date de début de l'usufruit ;
- la valeur initiale, exprimée en pourcentage de la pleine propriété.
La durée totale et le nombre d'années restantes sont calculés automatiquement par la plateforme sur base de l'espérance de vie de l'usufruitier (les tables belges sont utilisées pour tous les pays à ce stade).
Exemple : bien de 100.000 €, usufruitier homme de 65 ans (espérance de vie : 20,74 ans selon les tables belges), usufruit débutant le 1er janvier 2020, valeur initiale de 20 %. Au 21 octobre 2025, 5,81 années se sont écoulées.
- Durée totale = 20,74 + 5,81 = 26,55 ans
- Valeur actuelle = (20 % × 100.000 × 20,74) / 26,55 = 15.624,40 €
4.3 La valorisation économique
Cette méthode repose sur les revenus locatifs réels générés par le bien plutôt que sur un barème forfaitaire. Elle est particulièrement adaptée aux biens donnant lieu à un revenu locatif clairement identifiable.
Formule : Valeur de l'usufruit = Loyer net × [1 / (r – i)] × [1 – ((1 + i) / (1 + r)) ^ durée]
où r est le taux de rendement et i le taux d'inflation.
Trois paramètres sont à encoder manuellement : le loyer net, le rendement et l'inflation. Par défaut, le rendement est calculé automatiquement (loyer net / valeur en pleine propriété), mais il peut être modifié manuellement. La durée de l'usufruit correspond, ici aussi, à l'espérance de vie de l'usufruitier selon les tables belges.
Deux garde-fous à connaître
• La valeur de l'usufruit ne peut jamais dépasser 100 % de la valeur en pleine propriété.
• Si le taux de rendement est égal au taux d'inflation, la formule renverrait une division par zéro : la plateforme affiche alors une valeur de 0 pour éviter ce blocage.
Exemple : bien de 100.000 €, usufruitier homme de 65 ans (espérance de vie : 20,74 ans), loyer net annuel de 1.000 €, rendement de 1 %, inflation de 0 %. → Valeur de l'usufruit = 1.000 × (1 / 0,01) × [1 – (1/1,01)^20,74] = 18.646,79 €
5. Et lorsque l'usufruitier est une société ?
Lorsque l'usufruit est détenu par une personne morale, une seule méthode est disponible : l'amortissement linéaire, appliqué à une durée fixe (et non à une espérance de vie, puisqu'il ne s'agit pas d'une personne physique).
Formule : Valeur de l'usufruit = Valeur initiale × (Années restantes / Durée totale)
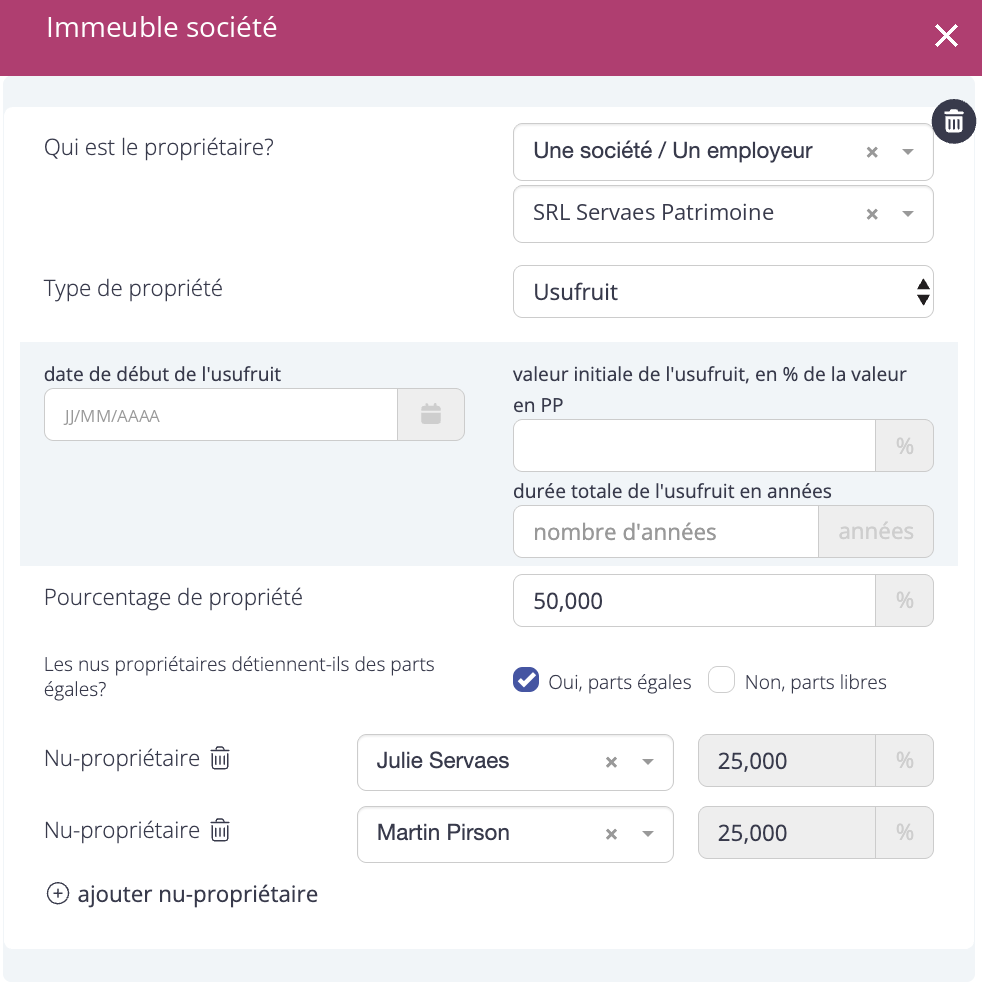
Trois informations sont nécessaires : la date de constitution de l'usufruit, sa valeur initiale (en % de la pleine propriété) et sa durée totale en années.
Exemple : usufruit constitué le 1er janvier 2020 pour une durée de 20 ans, valeur initiale de 20 %, bien de 100.000 €, date du jour : 21 octobre 2025.
- Années écoulées = 5,8 ans
- Années restantes = 20 – 5,8 = 14,2 ans
- Valeur de l'usufruit = (100.000 × 20 %) × (14,2 / 20) = 14.200 €
6. Tableau récapitulatif (Abbove)
| Critère | Personne physique | Personne morale (société) |
|---|---|---|
| Type d'usufruit | Viager | Temporaire uniquement |
| Méthode de valorisation | Choix entre 3 méthodes | Amortissement linéaire uniquement |
| Barèmes de référence dans l'inventaire | Tables civiles (Belgique) ou fiscales (France) | Aucun barème appliqué par la plateforme : valeur initiale et durée saisies par l'utilisateur |
| Durée | Espérance de vie de l'usufruitier | Durée fixe |
7. Cas particulier : plusieurs usufruitiers
Lorsqu'un usufruit est réparti entre plusieurs personnes (par exemple, le père et la mère), la logique de calcul diffère selon le pays de référence.
7.1 En Belgique : la règle du plus jeune usufruitier
Le calcul se fait toujours au prorata de la quote-part détenue par chaque usufruitier. Par exemple, si le bien est démembré avec 50 % d'usufruit pour le père et 50 % pour la mère, la plateforme calcule séparément l'usufruit sur chaque moitié, puis additionne les deux montants.
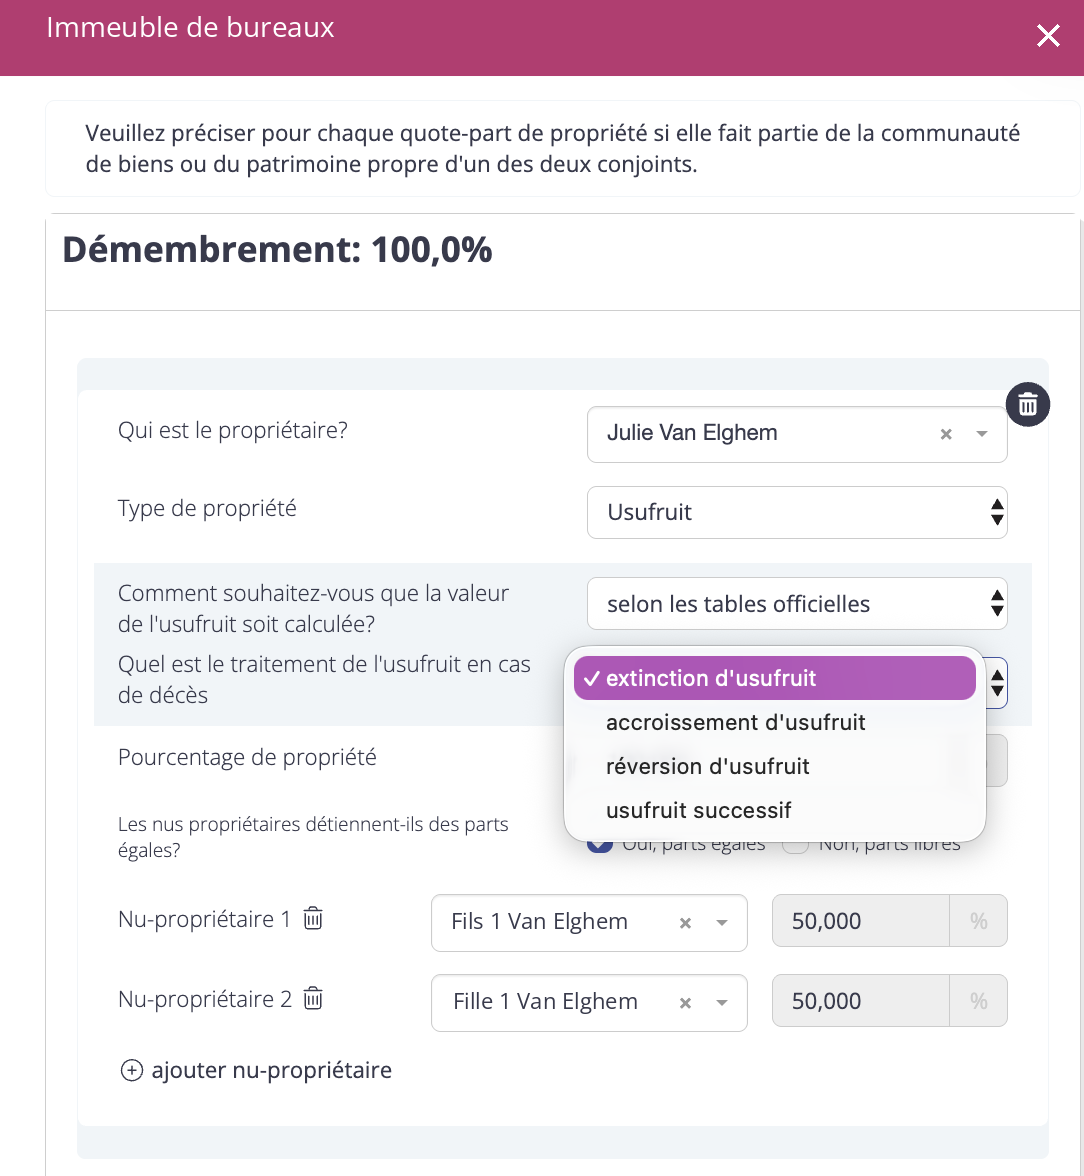
L'âge retenu pour ce calcul dépend ensuite de la clause de traitement de l'usufruit prévue (voir Les termes de propriété expliqués et Clause d'accroissement ou de réversion en pleine propriété) :
- Clause d'extinction de l'usufruit : chaque usufruit est calculé sur base de l'âge de son propre titulaire. Exemple : père de 95 ans et mère de 91 ans, chacun titulaire de 50 % d'usufruit → l'usufruit du père est calculé sur base de 95 ans, celui de la mère sur base de 91 ans.
- Clause de réversion, d'accroissement, ou usufruit successif : l'ensemble de l'usufruit est calculé sur base de l'âge du plus jeune des usufruitiers. Exemple : mêmes âges, avec une clause de réversion en faveur du survivant → l'usufruit du père et celui de la mère sont tous deux calculés sur base de l'âge de la mère (91 ans), la plus jeune.
- Usufruit en communauté : quelle que soit la clause applicable, l'usufruit est calculé sur base de l'âge du plus jeune usufruitier.
7.2 En France : la règle de la somme des usufruits individuels
Le calcul se fait également au prorata de la quote-part détenue par chaque usufruitier. En revanche, quelle que soit la clause applicable (y compris en cas de réversion ou de communauté), chaque usufruit est calculé sur base de l'âge de son propre titulaire, puis les montants sont additionnés.
Attention : cette règle s’applique uniquement au barème officiel (méthode par défaut). Si l’usufruit est valorisé par amortissement linéaire ou par valorisation économique, la durée retenue est l’espérance de vie du plus jeune usufruitier en cas de réversion, d’accroissement, d’usufruit successif ou de communauté, comme en Belgique.
Exemple : père de 95 ans et mère de 91 ans, chacun titulaire de 50 % d'usufruit, avec une clause de réversion en faveur du survivant → l'usufruit du père reste calculé sur base de 95 ans, celui de la mère sur base de 91 ans. Le total correspond à la somme des deux.
7.3 Autres pays
Pour tous les autres pays, ce sont les règles belges qui s'appliquent (règle du plus jeune usufruitier, avec la même logique en cas d'extinction, de réversion ou de communauté).
8. En résumé
- La méthode de calcul par défaut repose sur les barèmes officiels (civils en Belgique, fiscaux en France).
- Deux autres méthodes existent : l'amortissement linéaire (valeur qui diminue avec le temps) et la valorisation économique basée sur les revenus locatifs.
- Les sociétés usufruitières ne peuvent utiliser que l'amortissement linéaire, sur une durée fixe.
- En présence de plusieurs usufruitiers, la Belgique privilégie l'âge du plus jeune (sauf clause d'extinction), tandis que la France additionne systématiquement les usufruits calculés individuellement.
- Le détail du calcul de chaque bien démembré est consultable dans sa fiche, via le bouton Détails du calcul (voir point 2).