Presentatie van het scenario
Met dit scenario simuleert u het behoud van de levensstandaard van uw klant na zijn pensionering. Het doel is na te gaan of de pensioeninkomsten, gecombineerd met andere inkomstenbronnen, volstaan om de geplande uitgaven te dekken. Als er een tekort ontstaat, kunt u met de tool verschillende financieringsoplossingen verkennen.
Voorbeeld: Jean en Sophie willen er zeker van zijn dat ze in hun behoeften kunnen voorzien wanneer ze in 2031 met pensioen gaan. Ze verwachten een hogere levensstandaard te hebben dan vandaag.
Stap 1: Het levensplan configureren
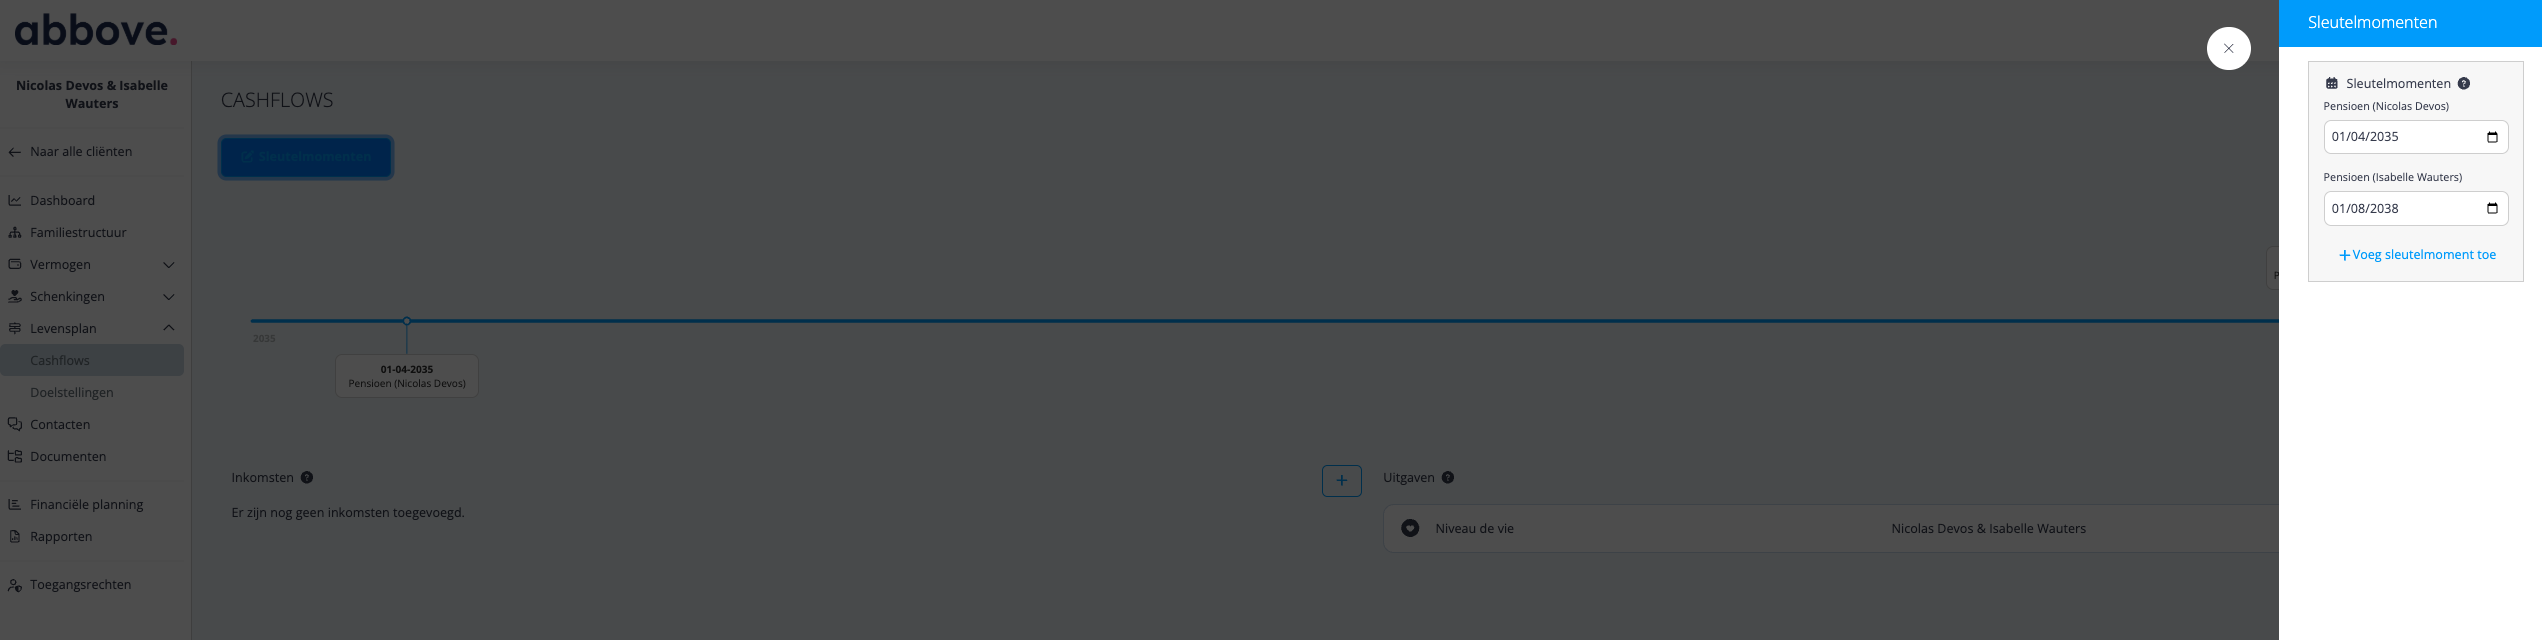
De sleuteldatum toevoegen
- Klik in het tabblad Levensplan op Sleuteldata.
- Voeg de pensioendatum van uw klant toe (bv. 01/04/2035 voor Nicolas, 01/08/2038 voor Isabelle).
Opmerking
De pensioendata van de titularissen van het dossier worden doorgaans standaard toegevoegd op basis van hun geboortedata.
Het doel toevoegen
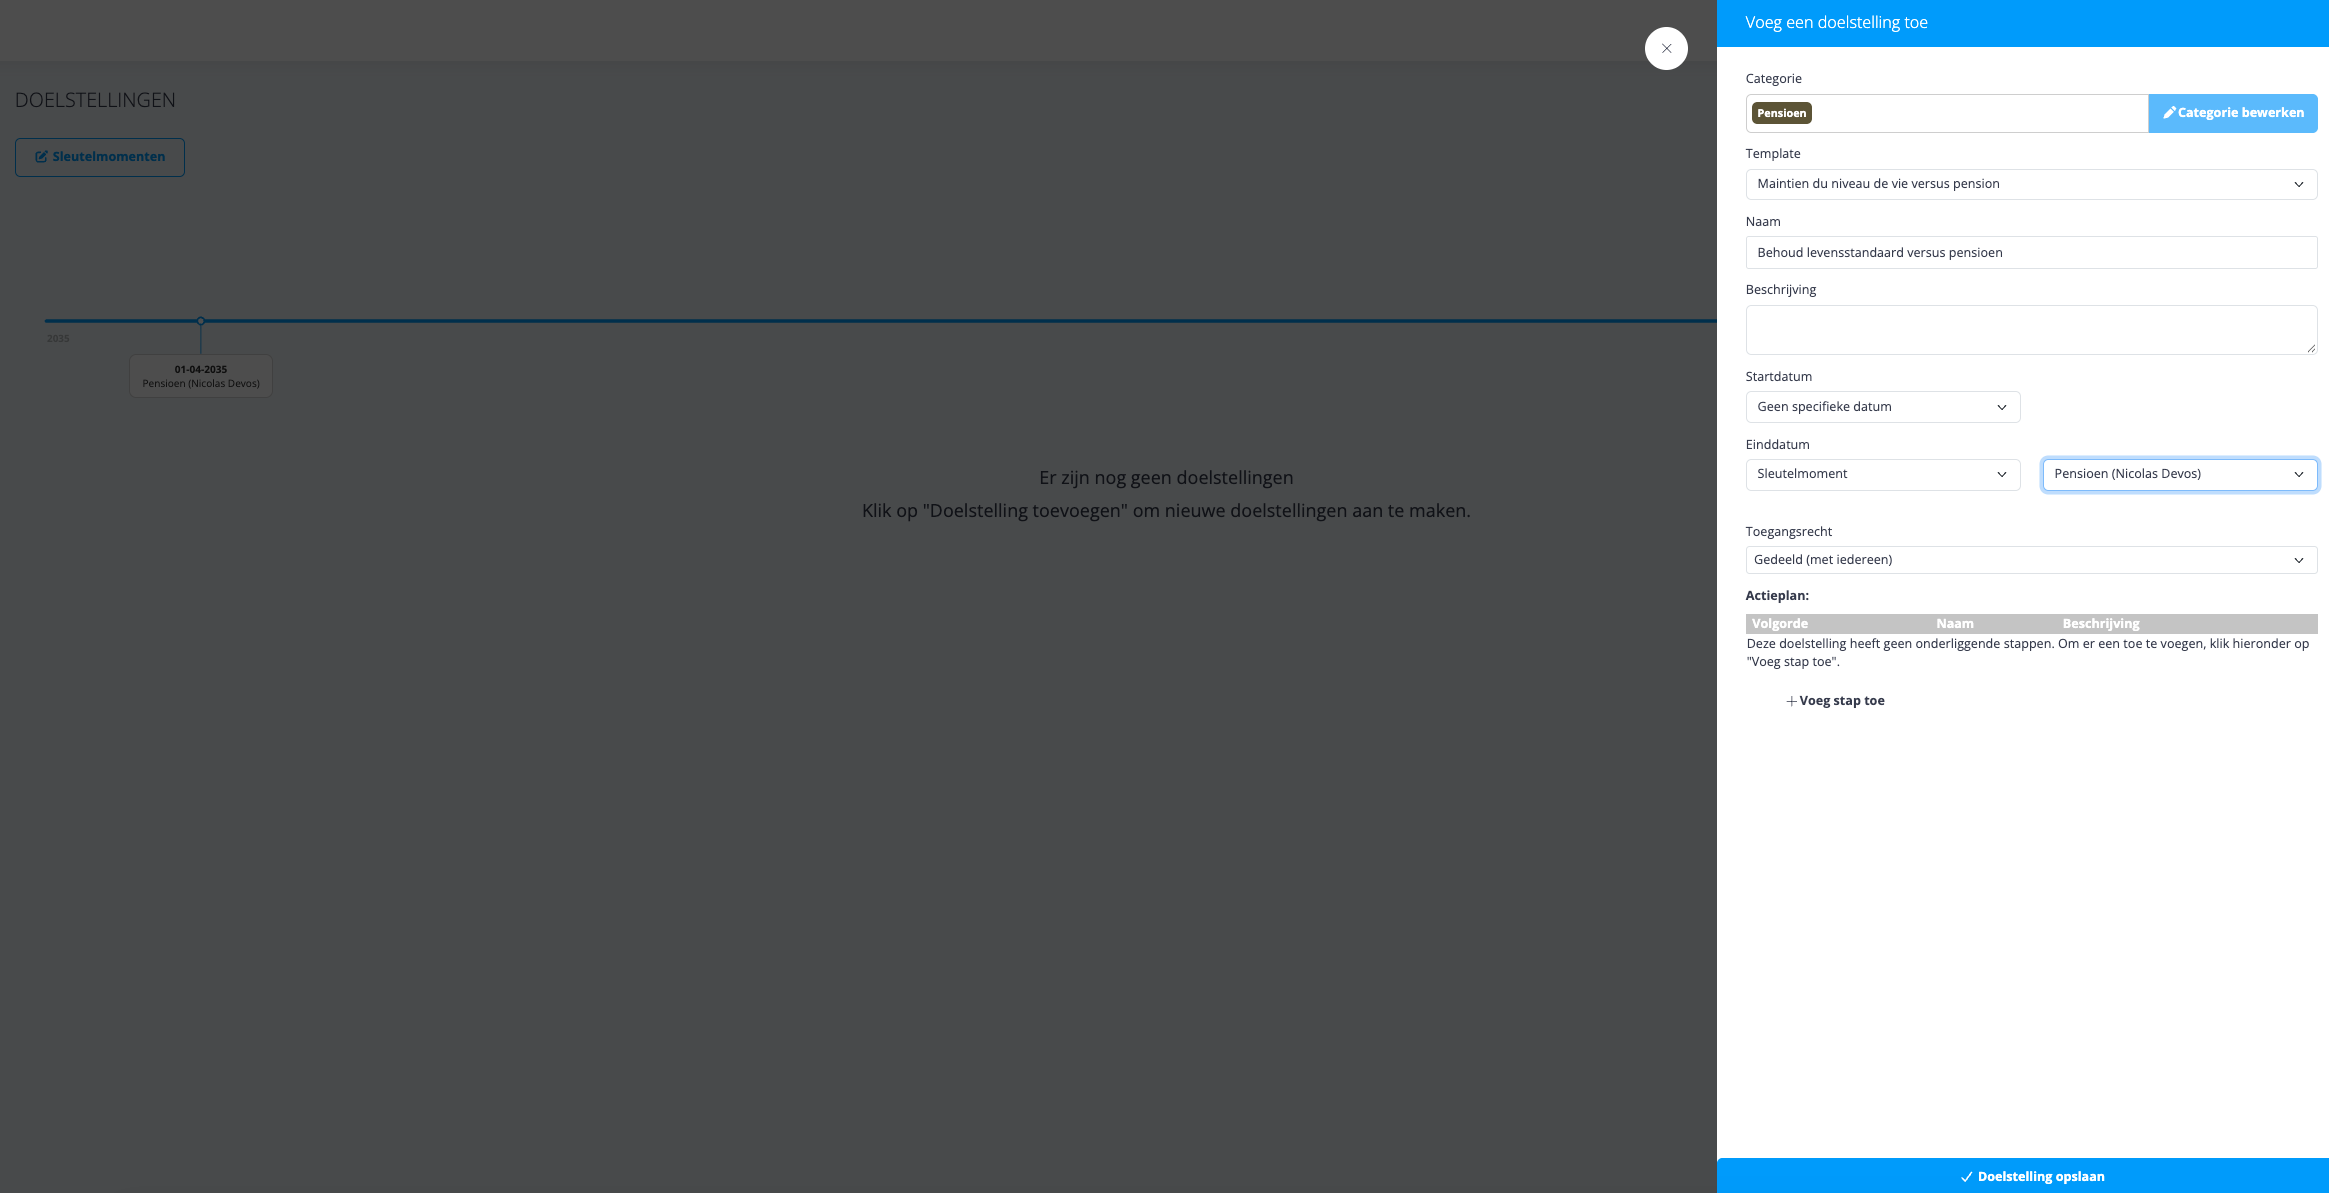
- Klik op het tabblad Doelstellingen.
- Klik op Doelstelling toevoegen.
- Kies de categorie Pensioen.
- Kies het model Behoud levensstandaard versus pensioen.
- Selecteer de data:
- Einddatum = Sleuteldatum = Pensioen (van de betreffende titularis)
- Sla de doelstelling op.
Stap 2: De inkomsten en uitgaven configureren
Dit scenario heeft geen directe betrekking op de geldstromen van de vermogensbestanddelen. Ga naar sectie 1. Cashflows van de simulatie, bedoeld om de niet-vermogensgebonden inkomsten en uitgaven te simuleren.
In te vullen inkomsten
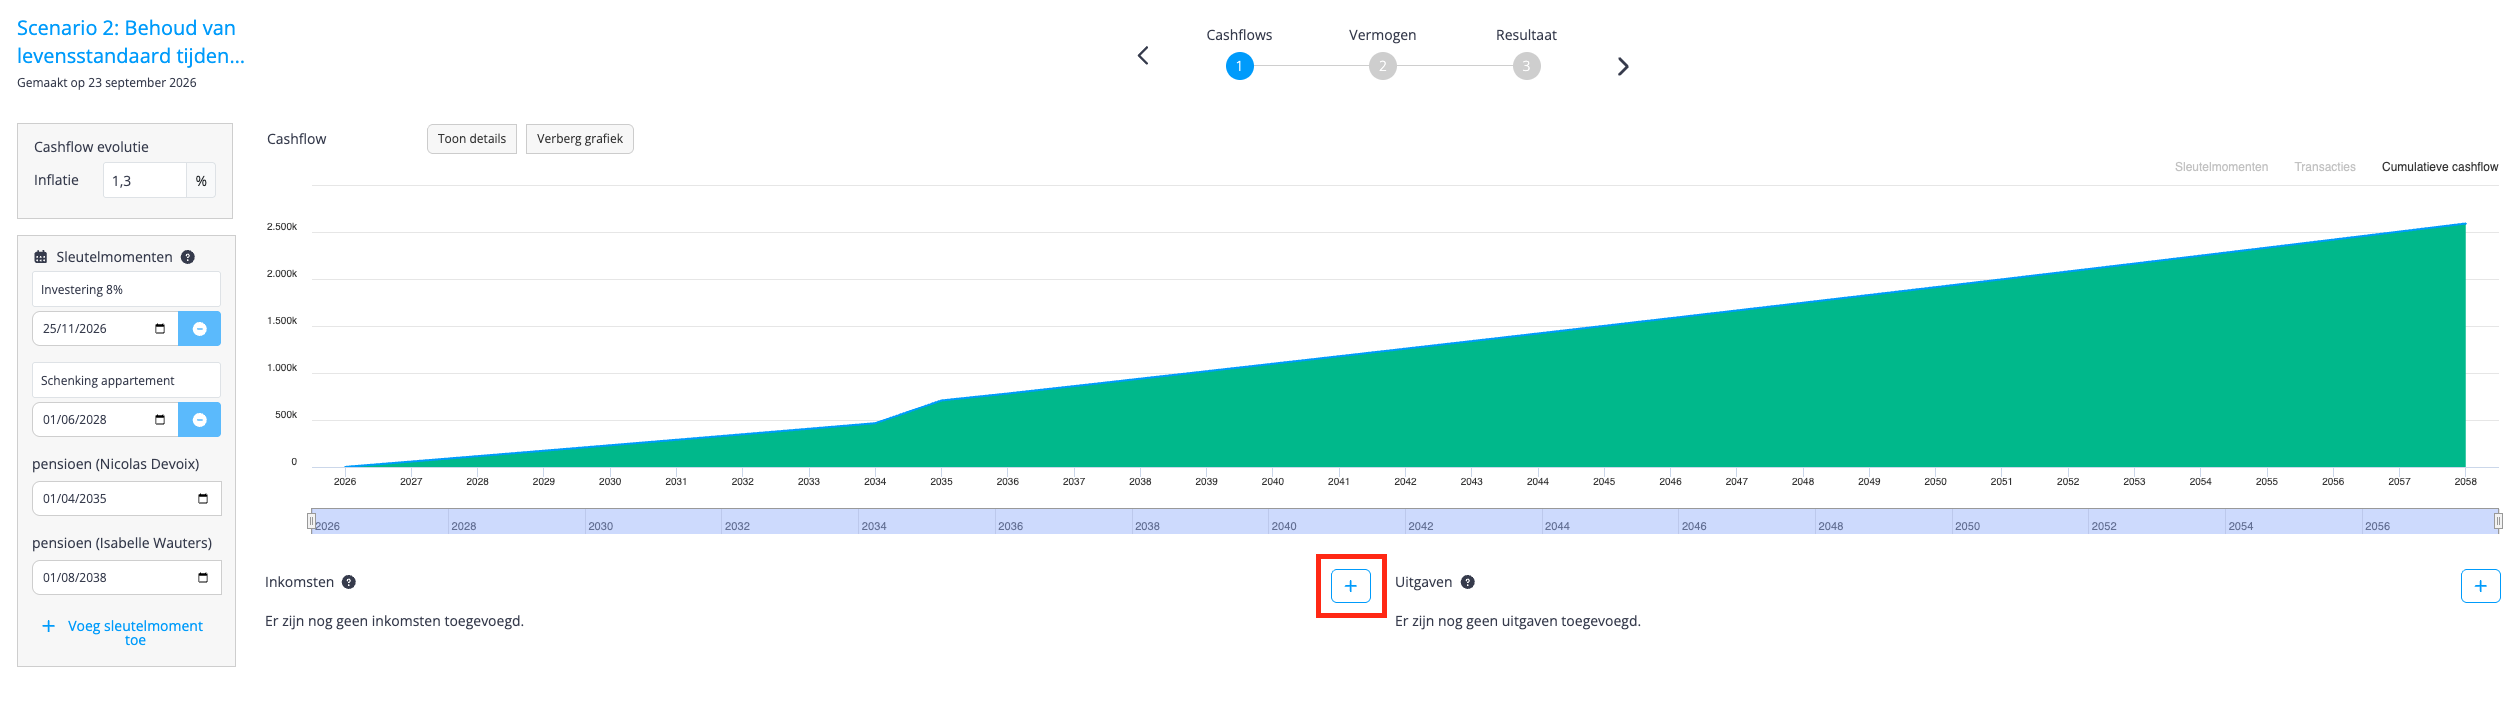
Configureer de inkomsten vóór en na de pensionering voor elke titularis:
Nicolas:
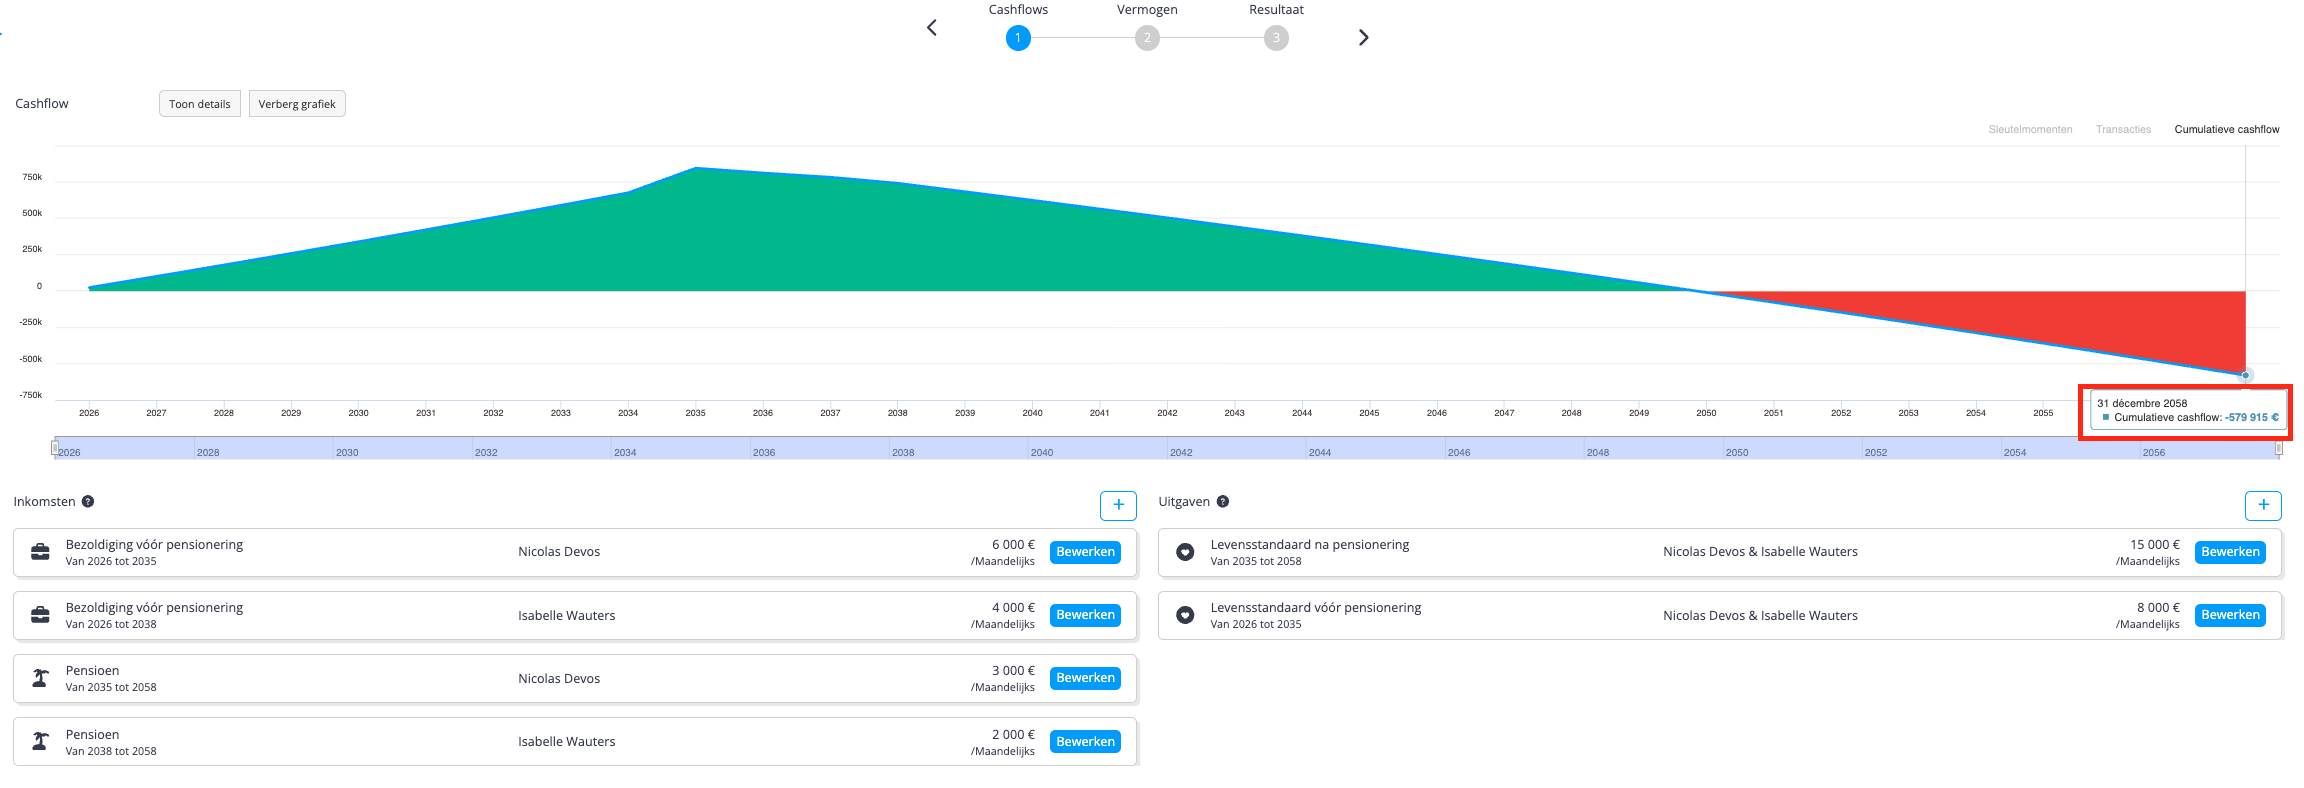
- Beroepsinkomen vóór de pensioendatum (netto): 6.000 €/maand (van 2026 tot 2035)
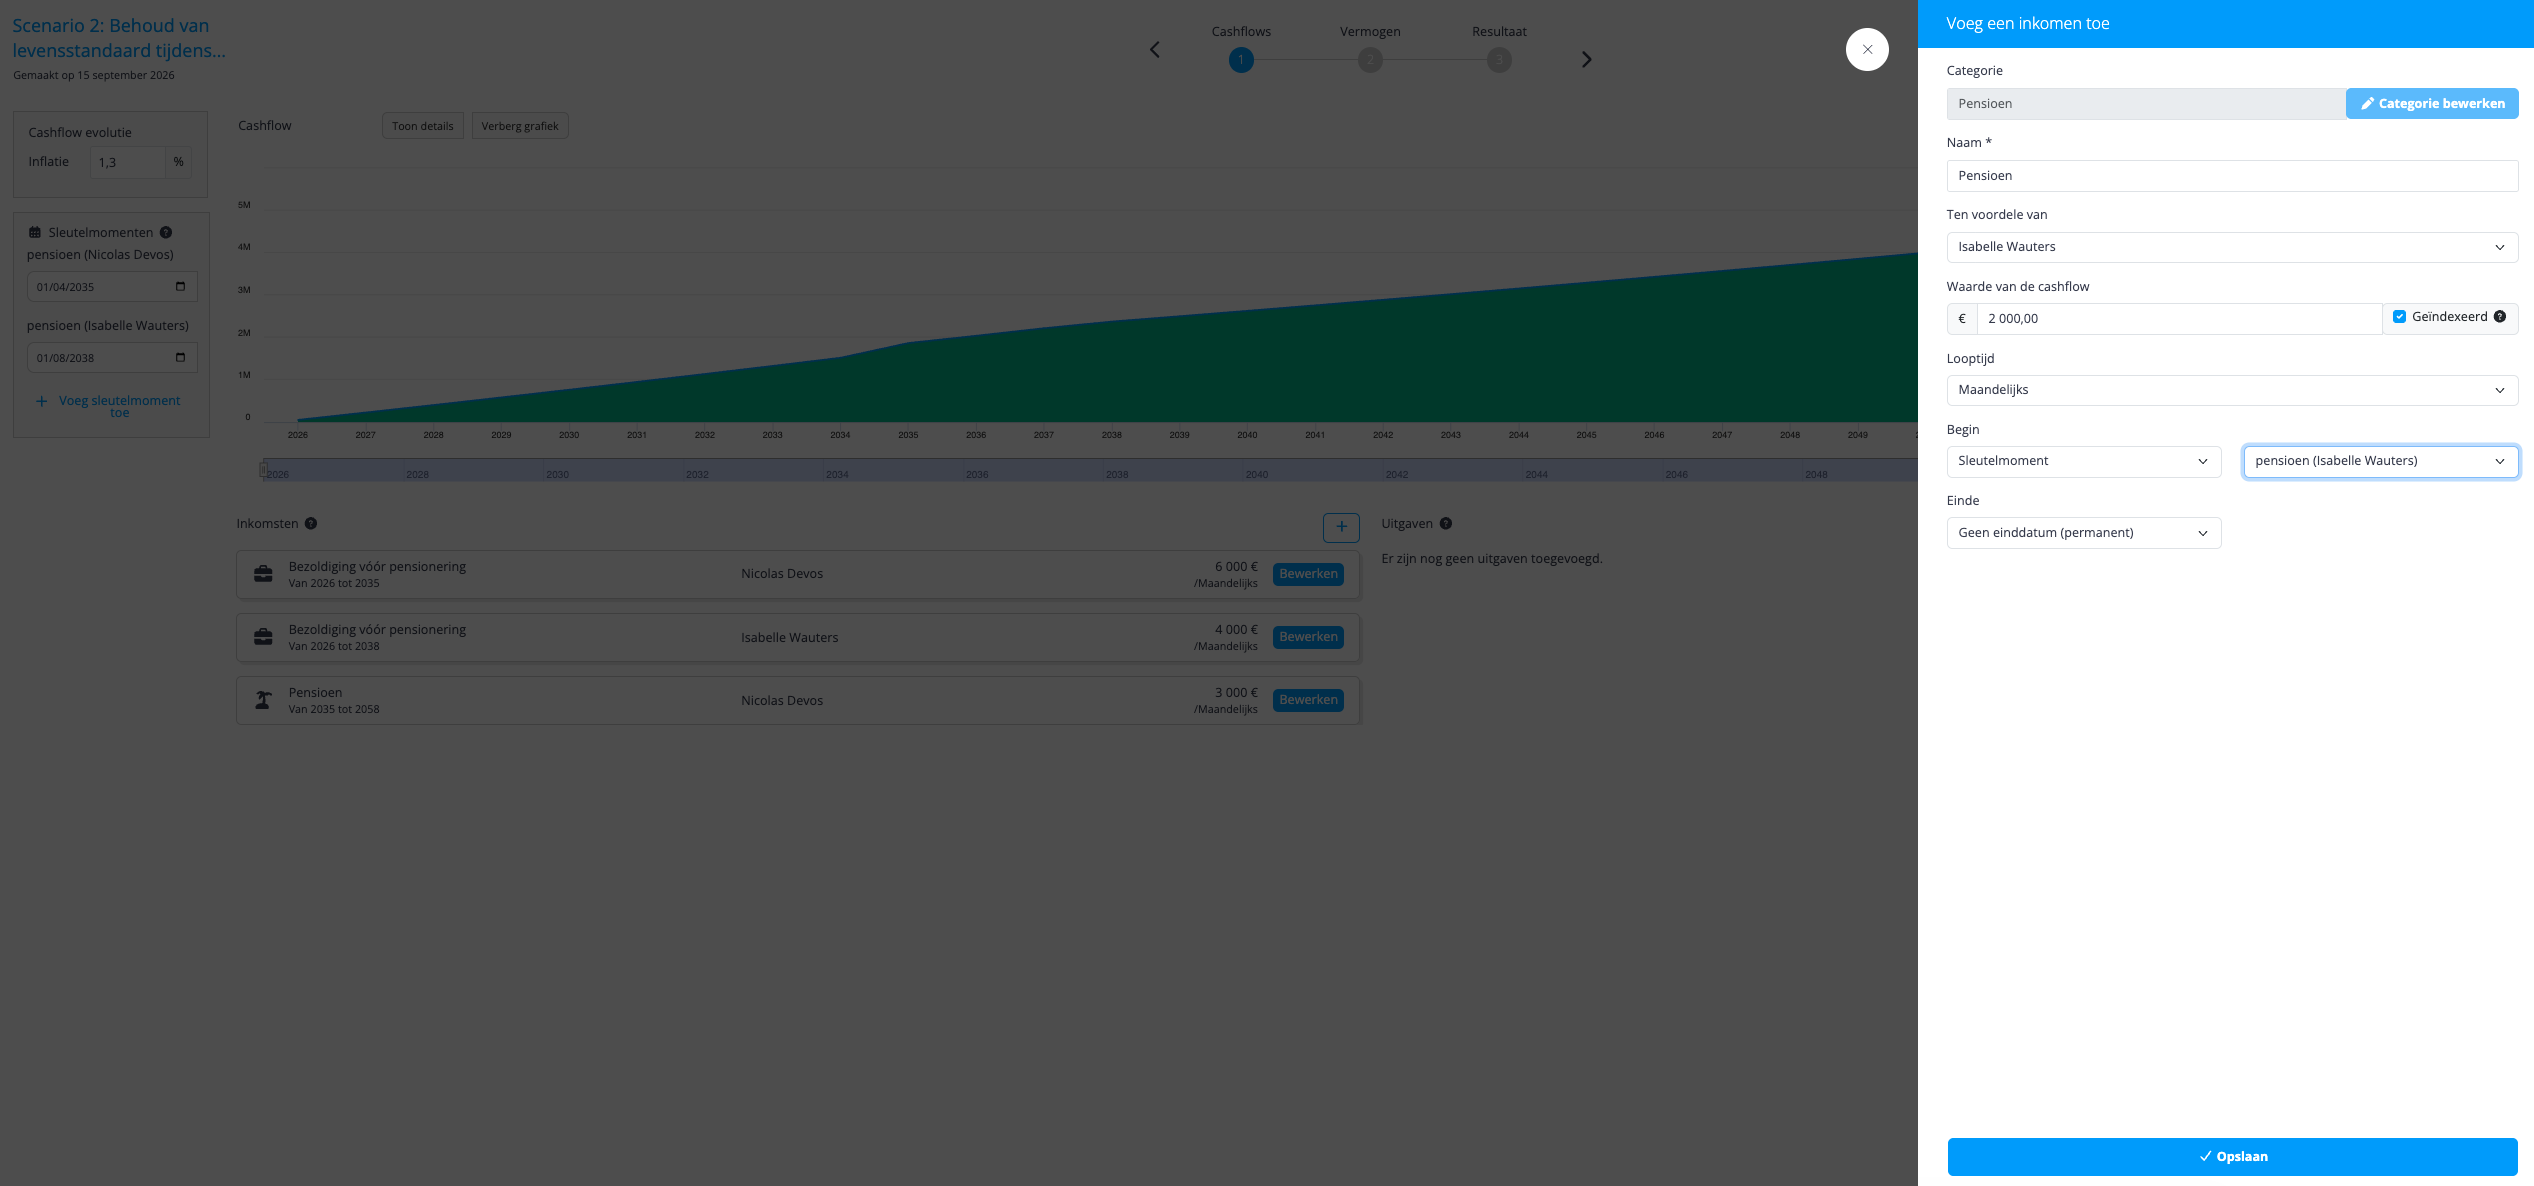
- Inkomen na de sleuteldatum van het pensioen (netto): 3.000 €/maand (van 2035 tot 2058)
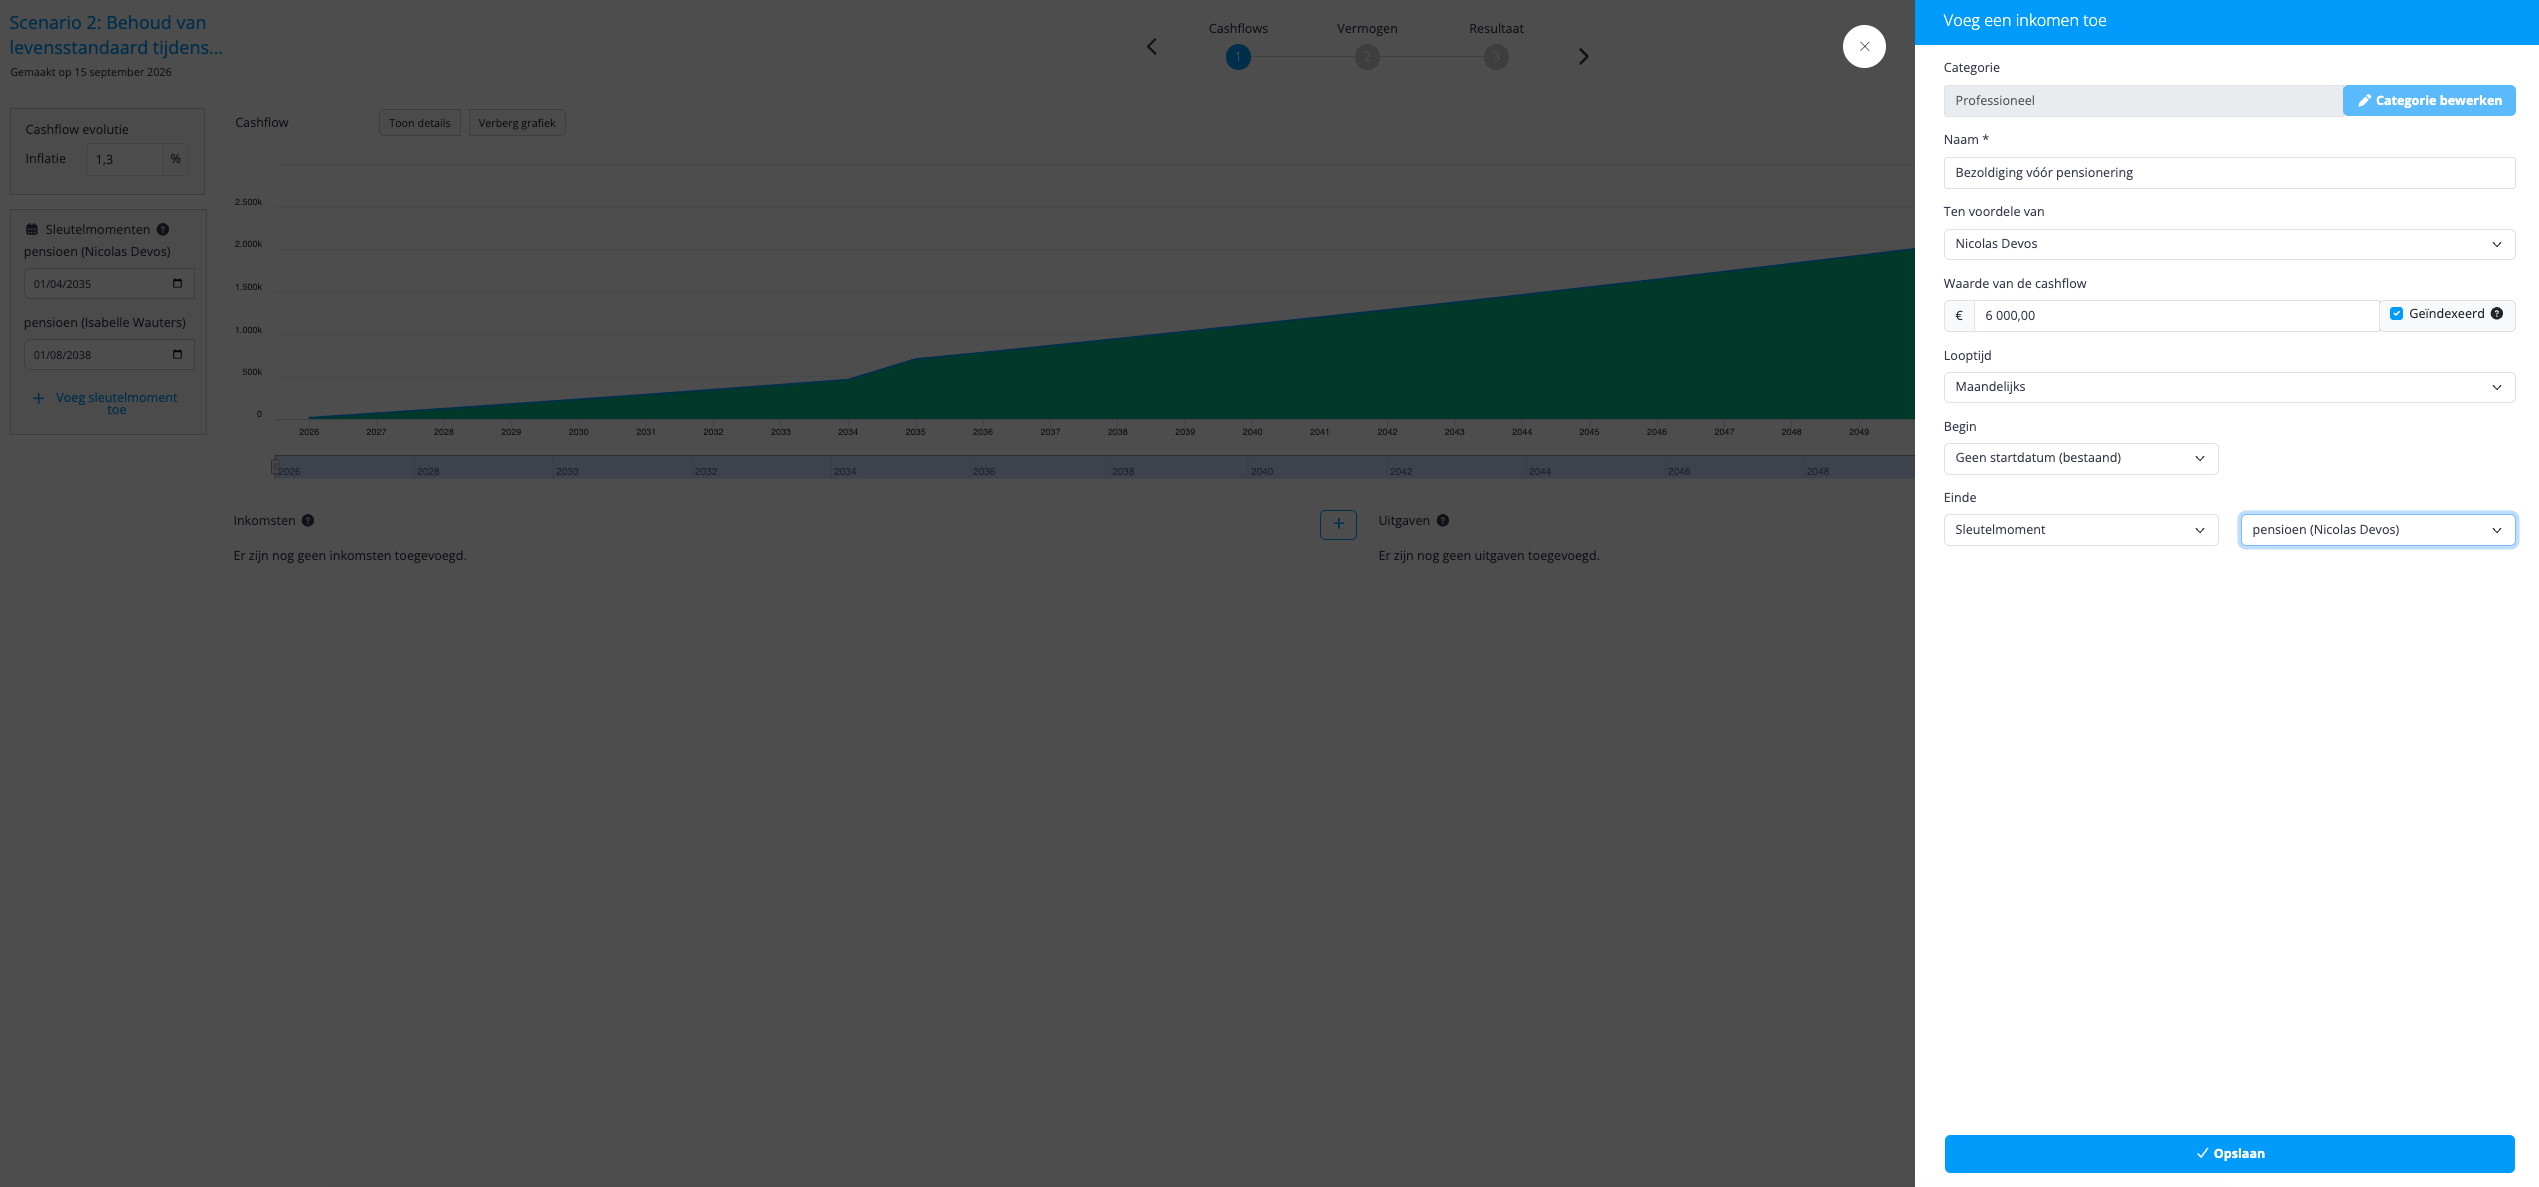
Isabelle:
- Beroepsinkomen vóór de pensioendatum (netto): 4.000 €/maand (van 2026 tot 2038)
- Inkomen na de sleuteldatum van het pensioen (netto): 2.000 €/maand (van 2038 tot 2058)
In te vullen uitgaven
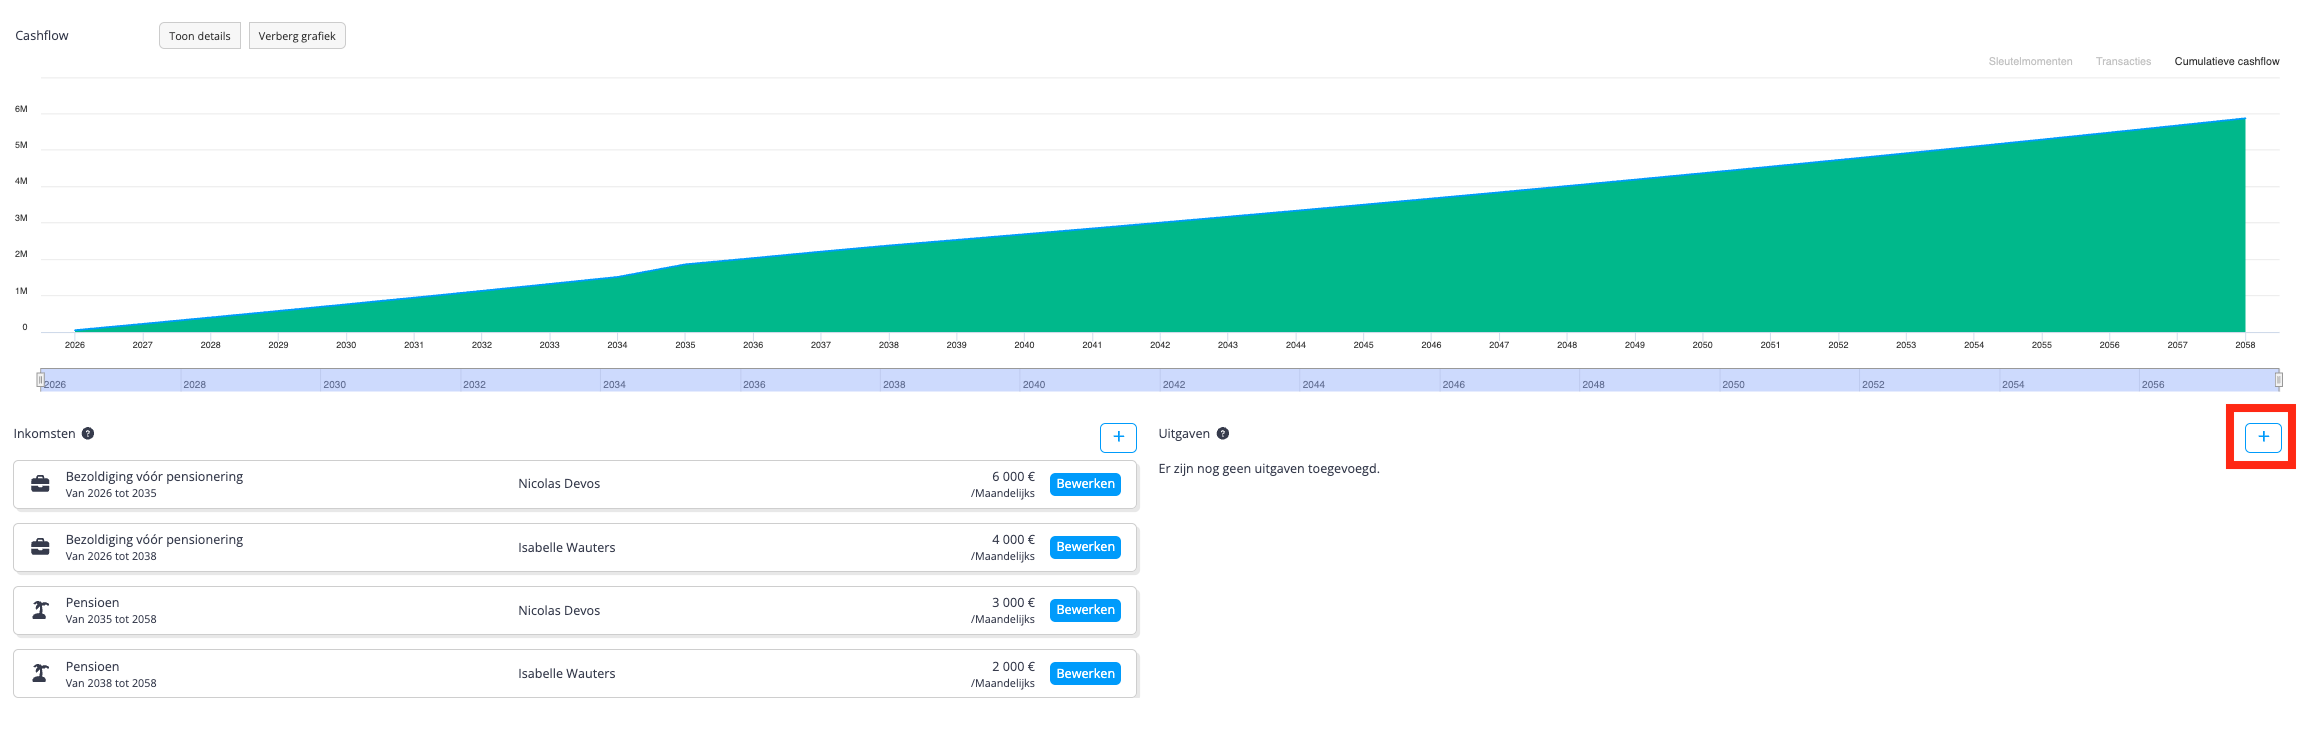
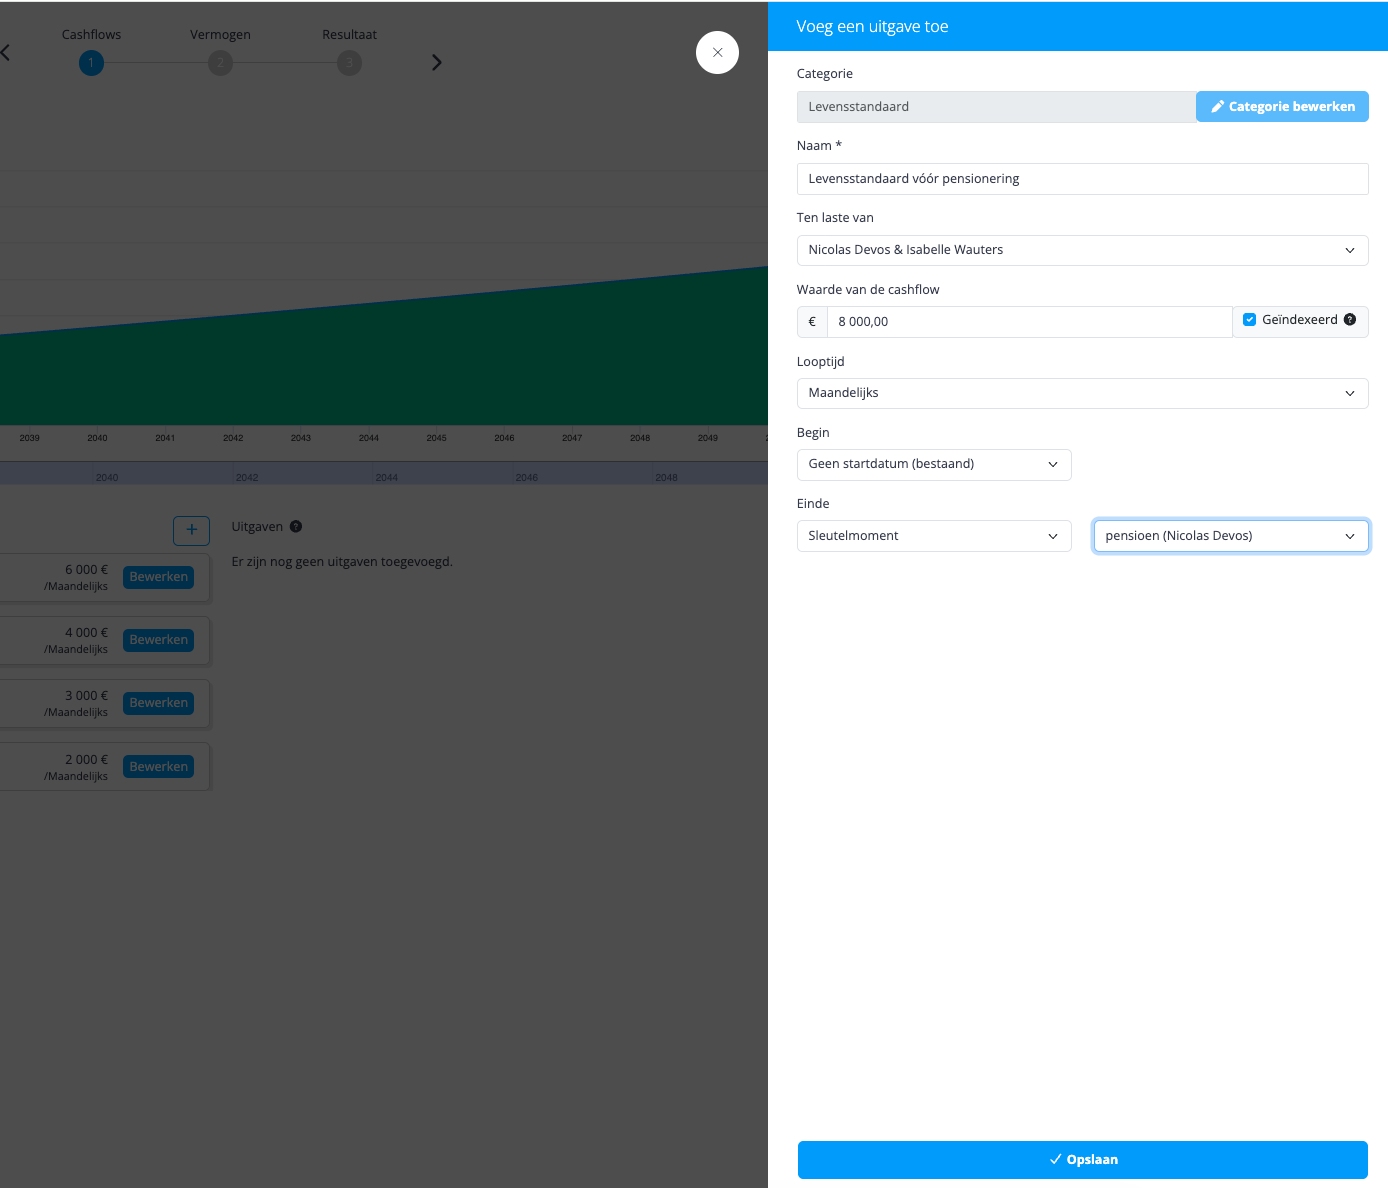
Configureer de levensstandaard van het gezin:
- Levensstandaard vóór pensionering (netto): 8.000 €/maand (van 2026 tot 2035)
- Levensstandaard na pensionering (netto): 15.000 €/maand (van 2035 tot 2058)
Stap 3: Het resultaat analyseren
Raadpleeg na de configuratie de grafiek van de gecumuleerde Cashflows. In ons voorbeeld overschrijden de uitgaven na pensionering ruimschoots de pensioeninkomsten, wat een aanzienlijk gecumuleerd tekort veroorzaakt (-579 915 € in 2058).
Stap 4: De oplossingen verkennen
Als er een tekort ontstaat, zijn er verschillende mogelijke oplossingen:
Optie A: De uitgaven verlagen
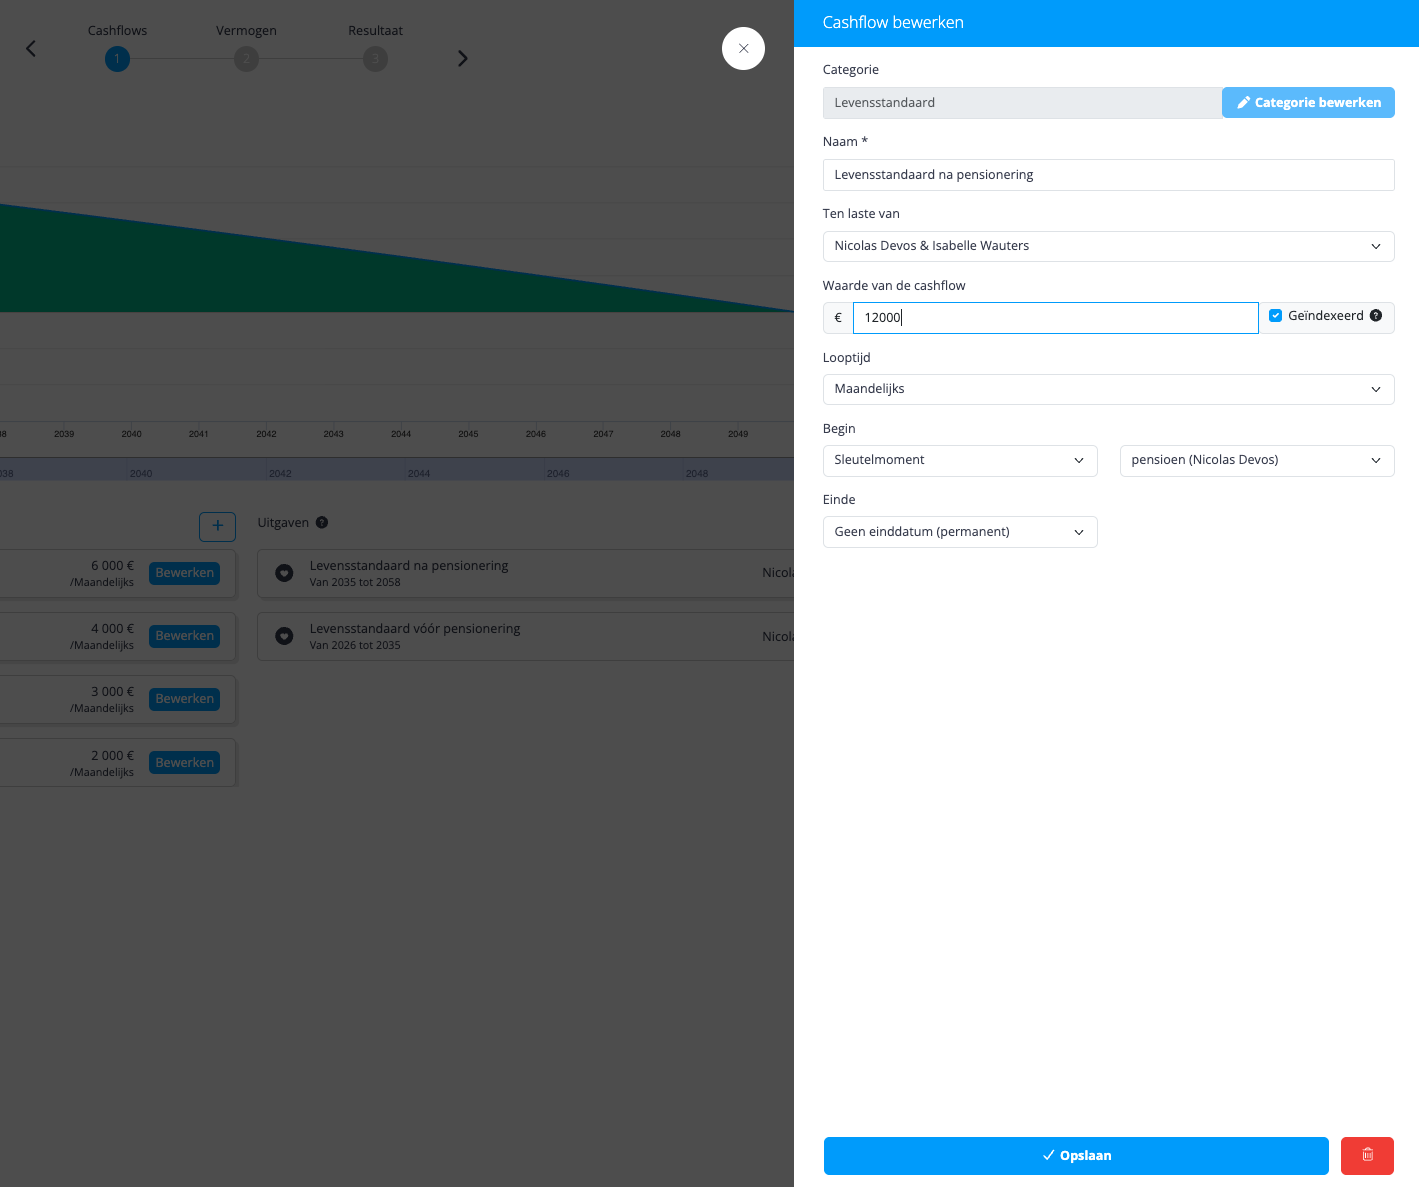
- De levensstandaard na pensionering verlagen.
- Deze aanpassing gebeurt in het tabblad 1. Cashflows door het bedrag van de uitgave « Levensstandaard na pensioen » aan te passen.
Optie B: De inkomsten verhogen
Verschillende bijkomende inkomstenbronnen kunnen worden overwogen:
Via de cashflows (tabblad 1. Cashflows):
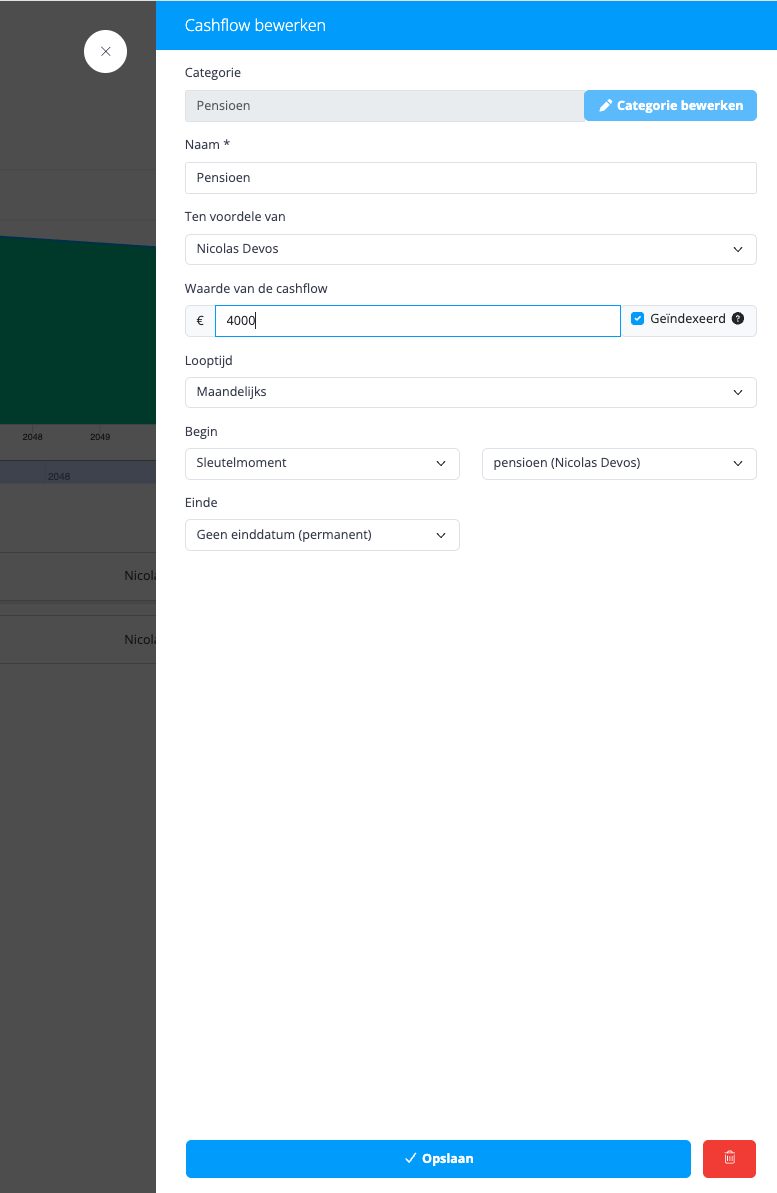
- De looninkomsten verhogen (verlenging van de activiteit, deeltijds werk).
- De pensioeninkomsten verhogen (pensioenaanvullingen).
Via het vermogen (tabblad 2. Vermogen):
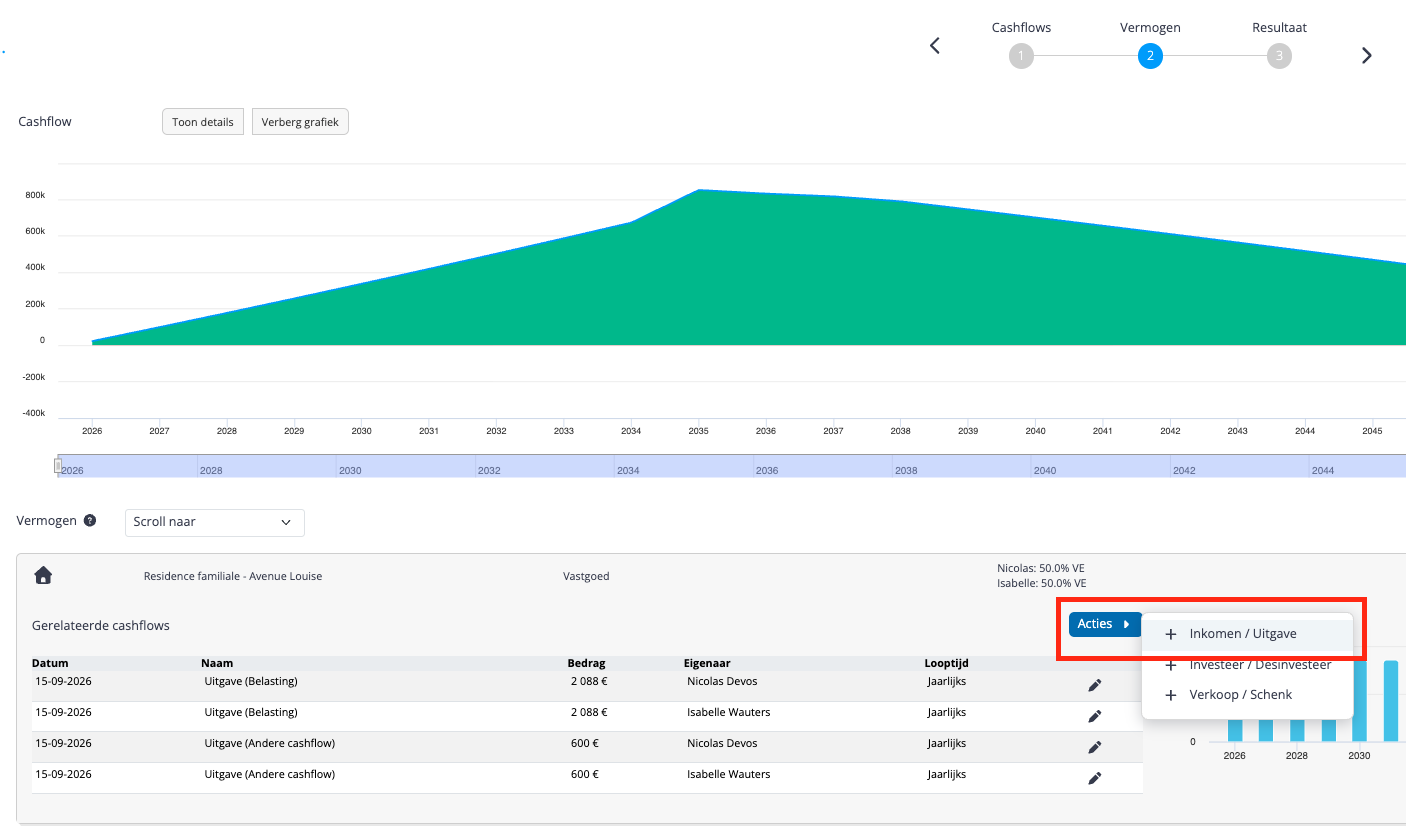
- Bestaande goederen verkopen of liquideren: gebouw, vennootschap, portefeuille.
- Inkomsten toevoegen op een bestaand goed: verhuur van een gebouw, verhoging van de dividenden van een vennootschap.
- Investeren: een nieuwe portefeuille of levensverzekering afsluiten om aanvullende inkomsten te genereren.
Belangrijkste aandachtspunten
- Het behoud van de levensstandaard bij pensionering is een veelvoorkomende doelstelling die voornamelijk via de Cashflows (inkomsten en uitgaven) wordt gesimuleerd.
- Met de grafiek van de gecumuleerde Cashflows kunt u snel nagaan of de pensioeninkomsten de geplande uitgaven dekken.
- Verken bij een tekort de verschillende opties door uitgavenverlaging te combineren met inkomstenverhoging.
- Elke alternatieve oplossing kan in een afzonderlijke simulatie worden gesimuleerd, zodat een objectieve vergelijking met de klant mogelijk is.