Présentation du scénario
Ce scénario vous permet de simuler le maintien du niveau de vie de votre client après son départ à la retraite. L'objectif est de vérifier si les revenus de pension, combinés aux autres sources de revenus, suffisent à couvrir les dépenses prévues. Si un déficit apparaît, l'outil permet d'explorer différentes solutions de financement.
Exemple : Nicolas et Isabelle souhaitent s'assurer qu'ils pourront subvenir à leurs besoins lorsqu'ils prendront leur retraite en 2031. Ils estiment qu'ils auront un niveau de vie supérieur à celui d'aujourd'hui.
Étape 1 : Configurer le Plan de vie
Ajouter la date clé
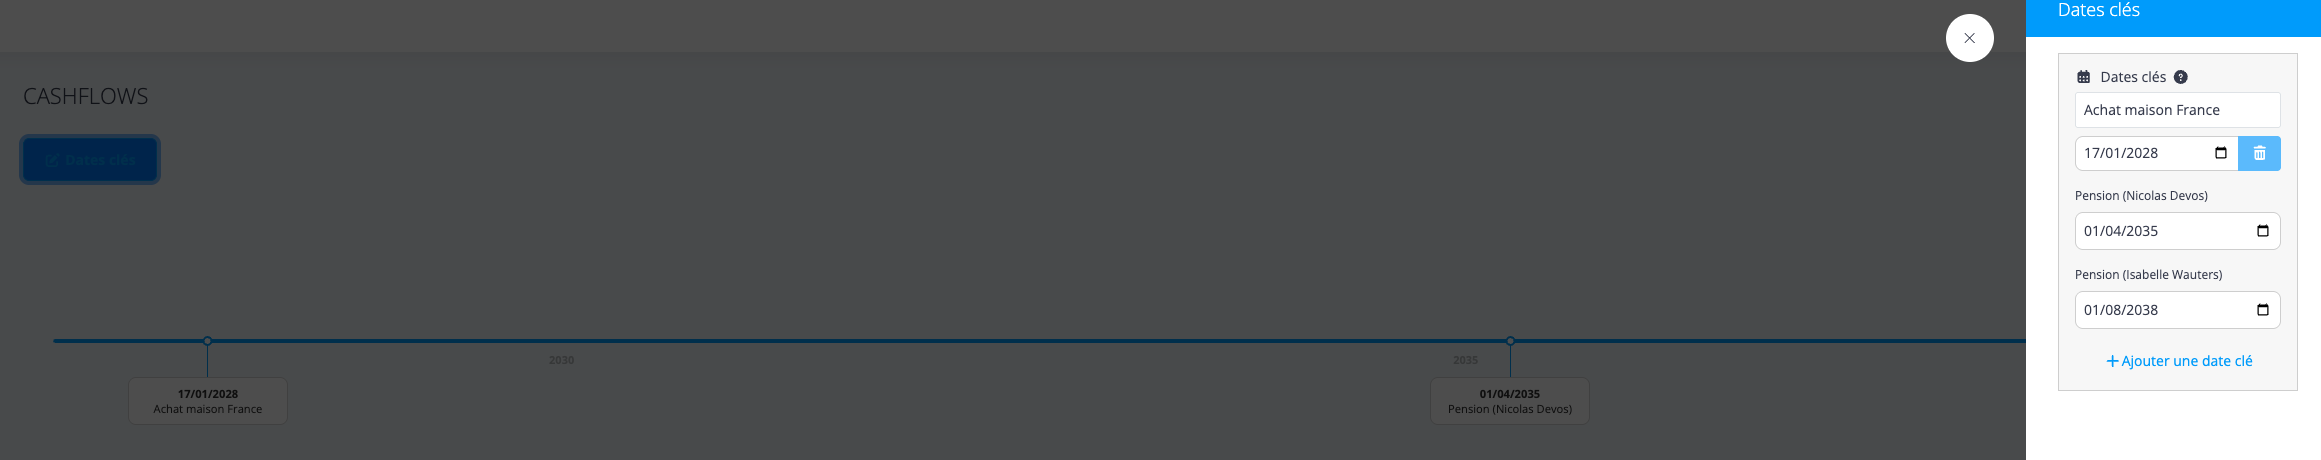
- Dans l'onglet Plan de vie, cliquez sur Dates clés.
- Ajoutez la date de départ à la retraite de votre client (ex. : 01/04/2035 pour Nicolas, 01/08/2038 pour Isabelle).
Remarque : Les dates de pension des titulaires du dossier sont généralement ajoutées par défaut sur base de leurs dates de naissance.
Ajouter l'objectif (étape facultative)
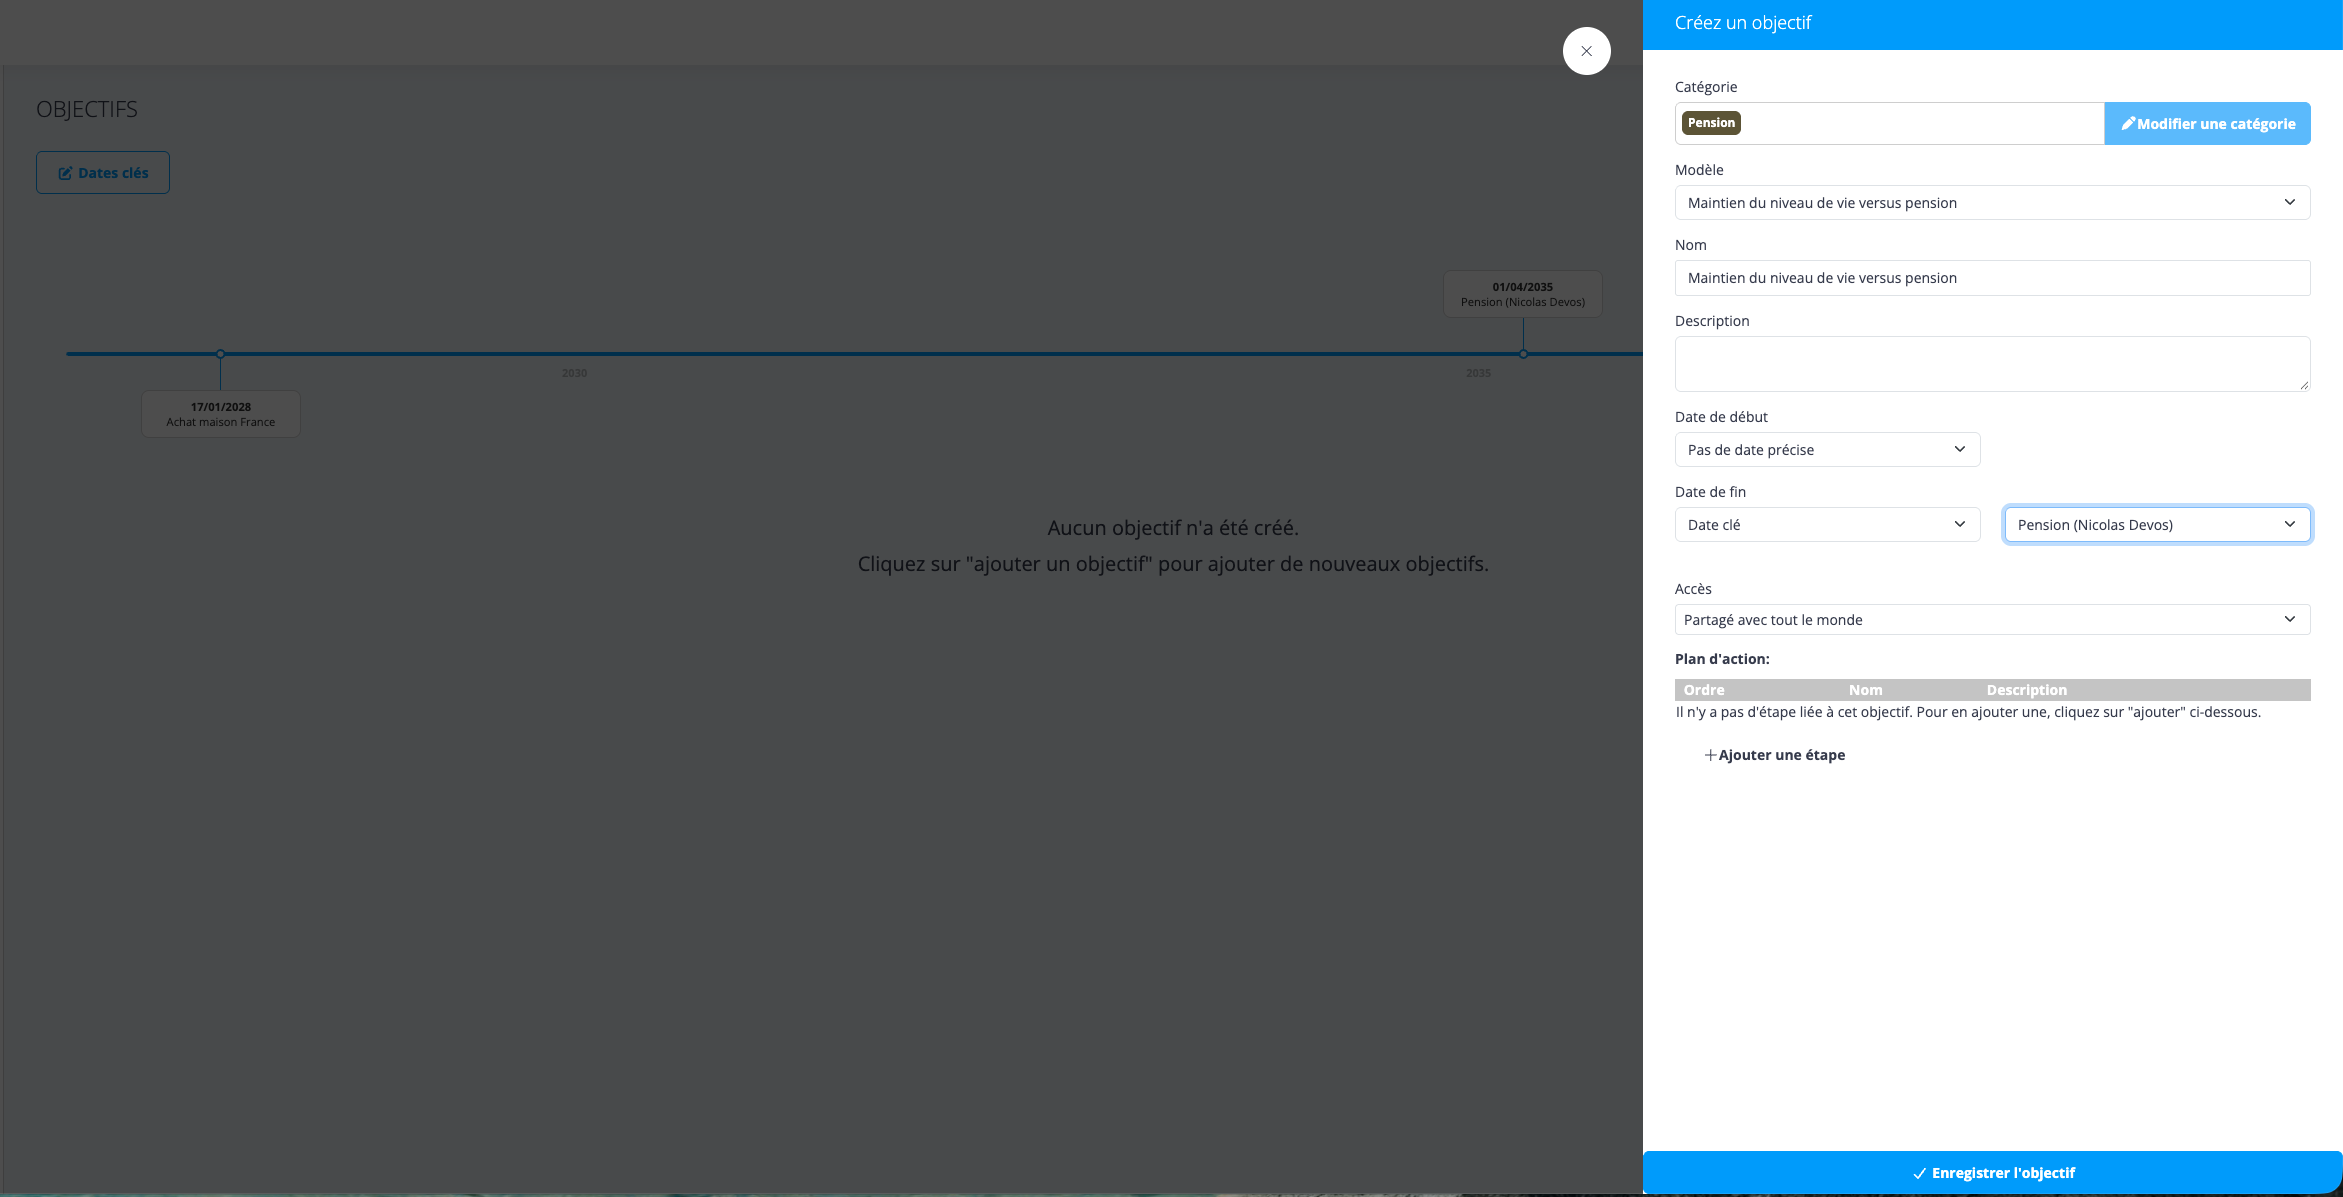
- Cliquez sur l'onglet Objectifs.
- Cliquez sur Ajouter un objectif.
- Choisissez la catégorie Pension.
- Choisissez le modèle Maintien du niveau de vie versus pension.
- Sélectionnez les dates :
- Date de fin = Date clé = Pension (du titulaire concerné)
- Enregistrez l'objectif.
Étape 2 : Configurer les revenus et dépenses
Ce scénario ne concerne pas directement les flux financiers liés aux biens du patrimoine. Rendez-vous dans la section 1. Cash-flows de la simulation, qui ont vocation à faire des simulations sur les revenus et les charges non patrimoniales.
Revenus à renseigner
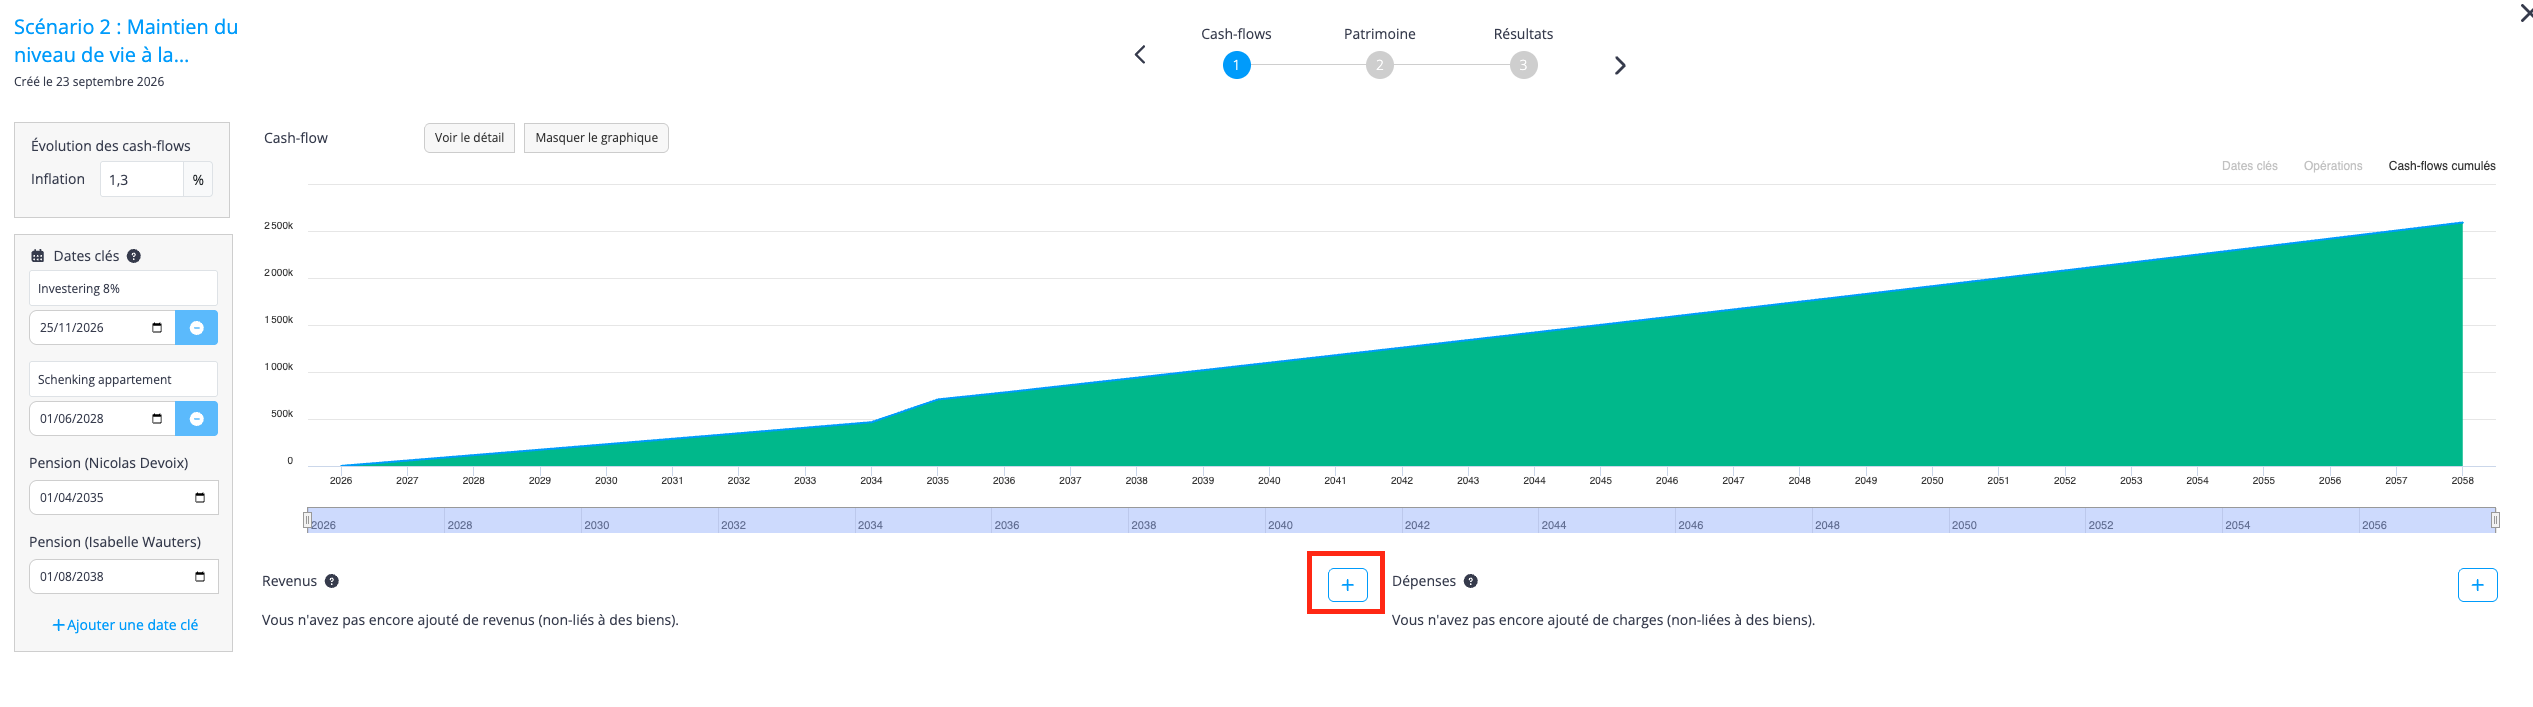
Configurez les revenus avant et après la retraite pour chaque titulaire :
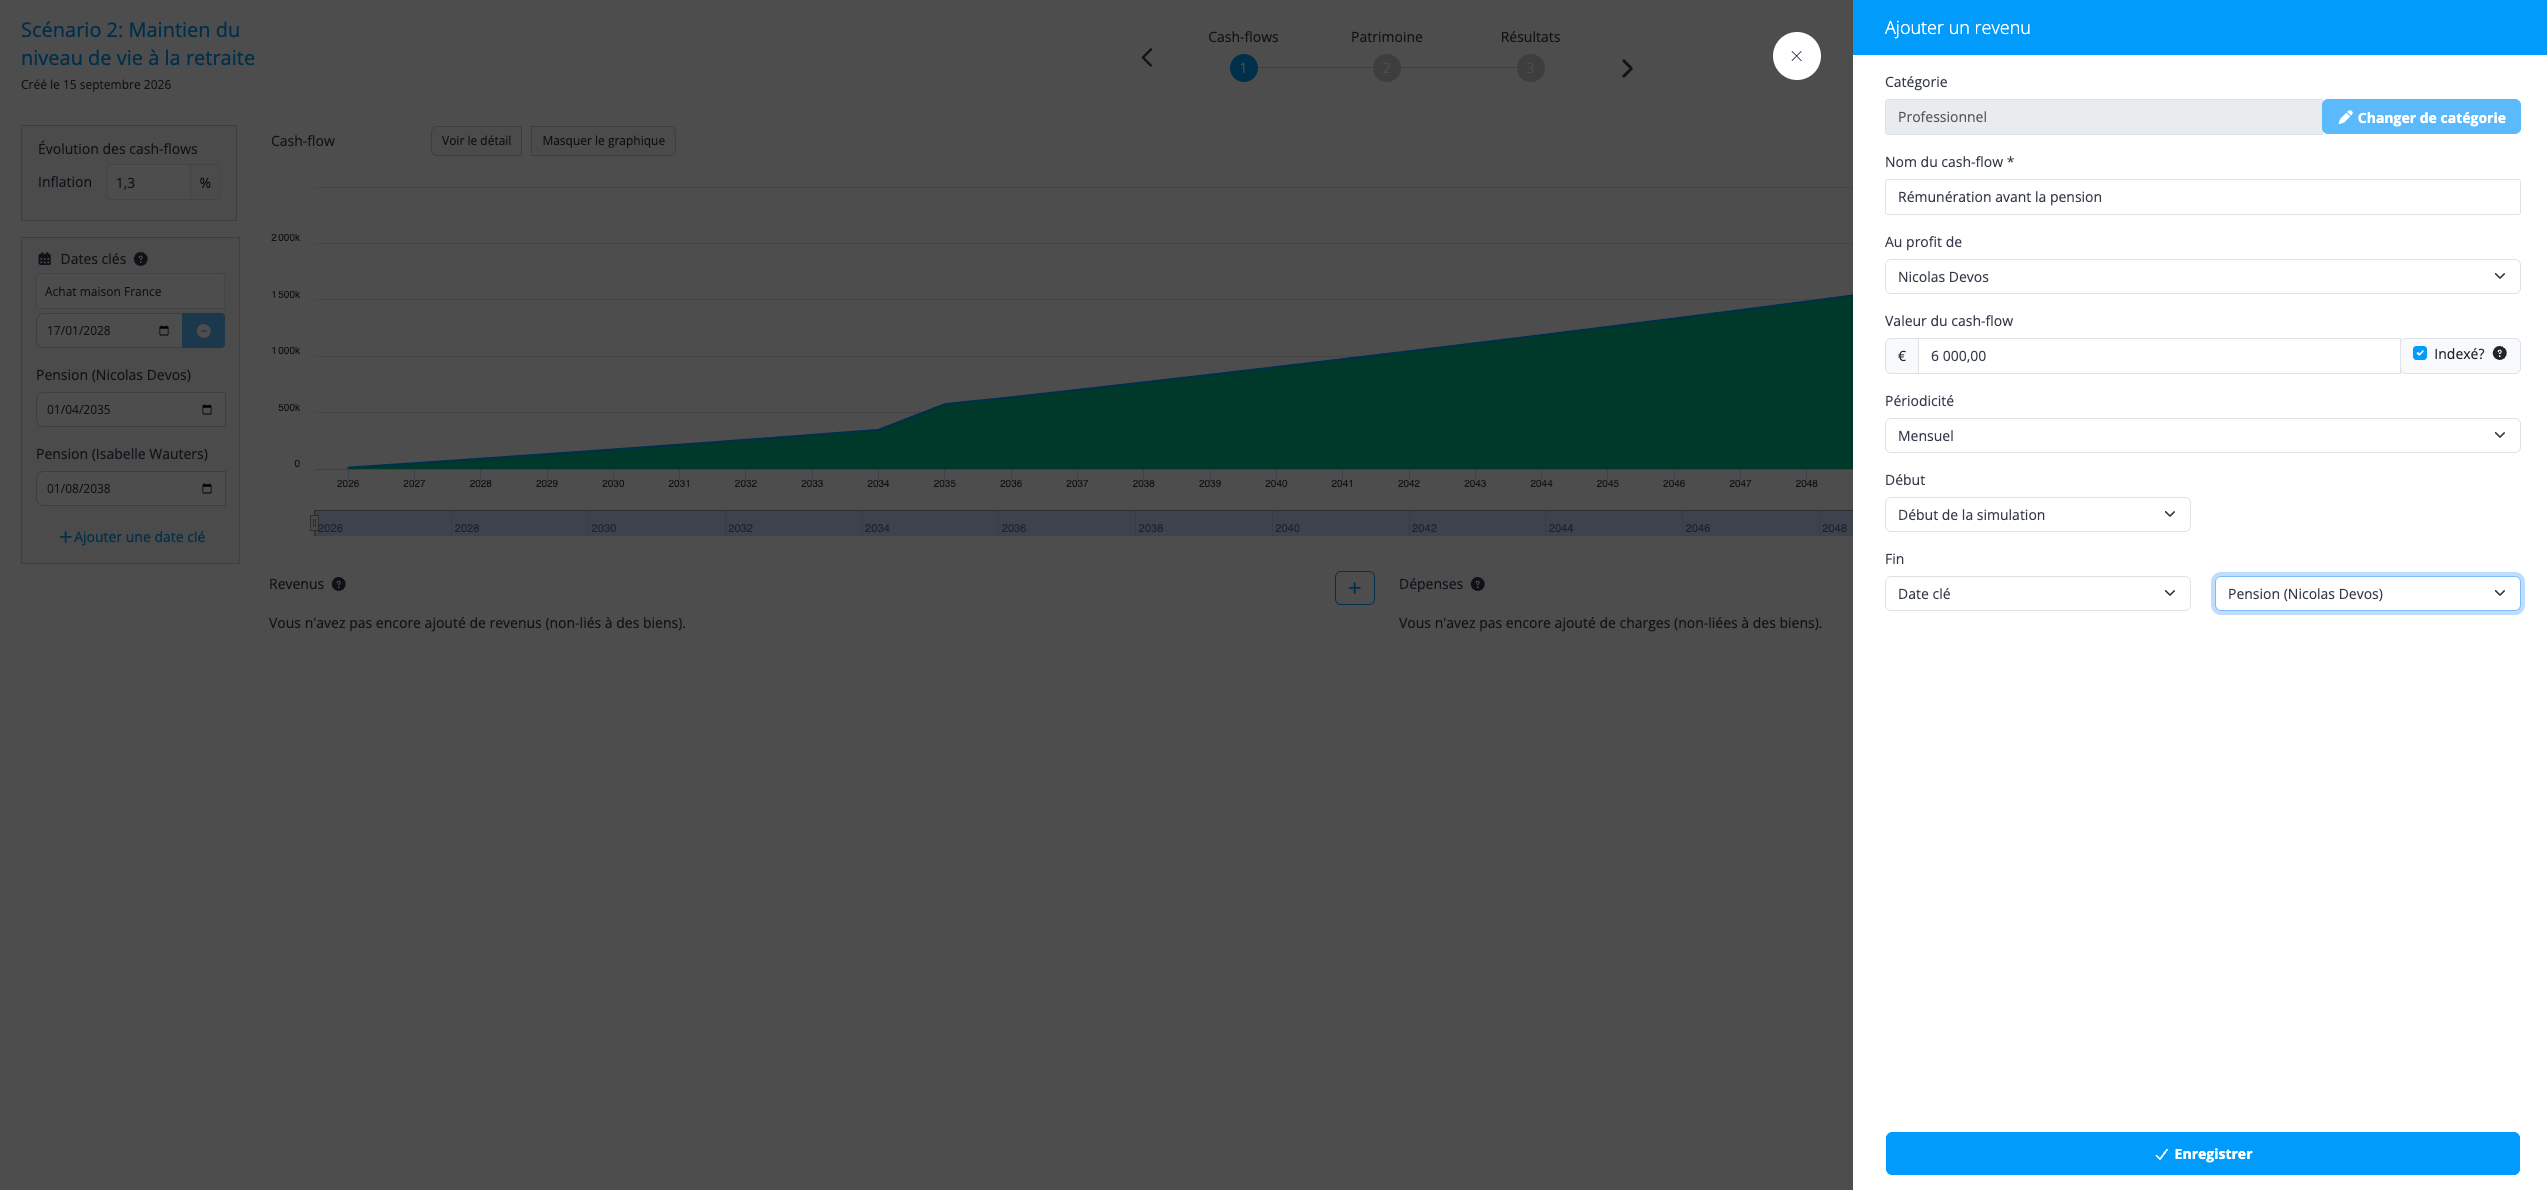
Nicolas :
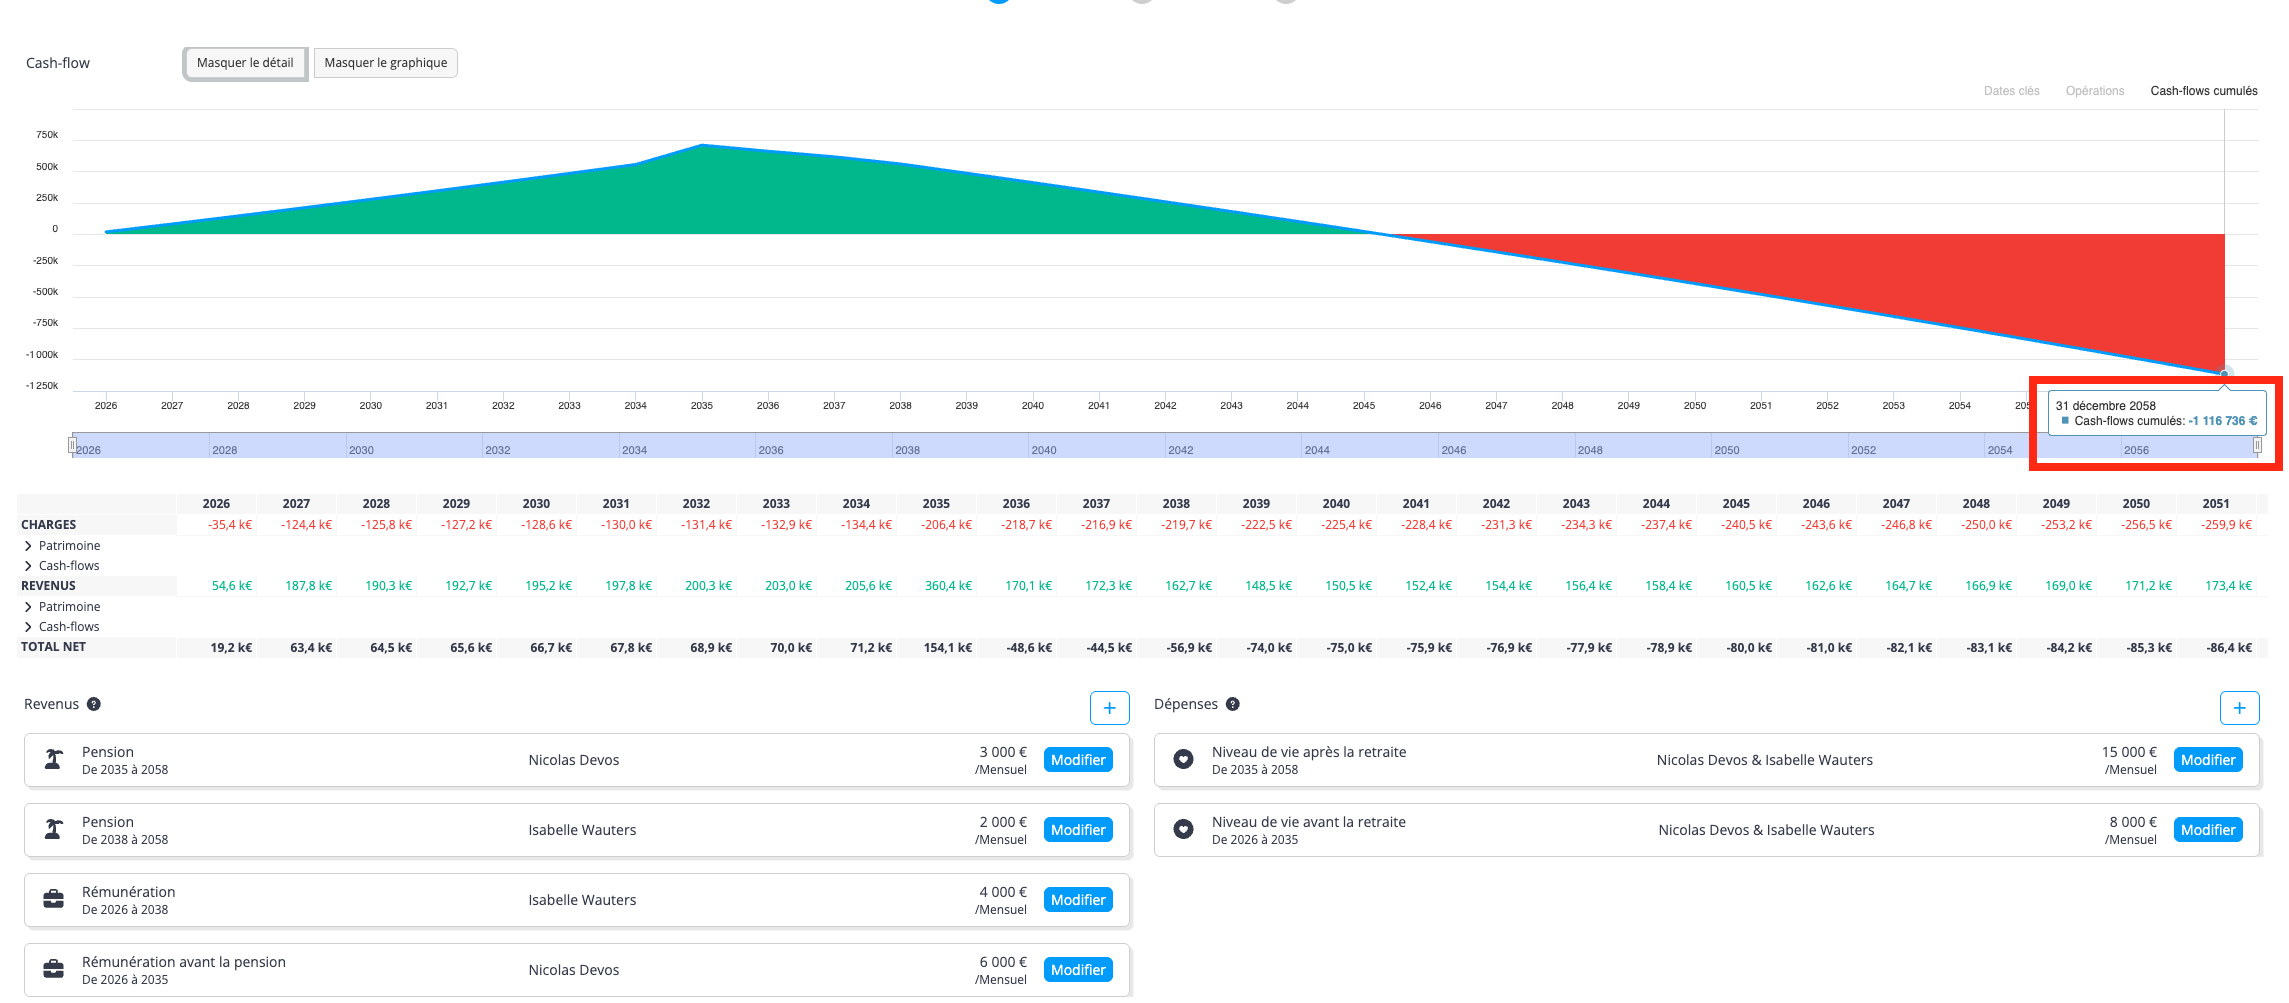
- Rémunération professionnelle avant la date de la pension (net) : 6 000 €/mois (de 2026 à 2035)
- Rémunération après la date-clé de la pension (net) : 3 000 €/mois (de 2035 à 2058)
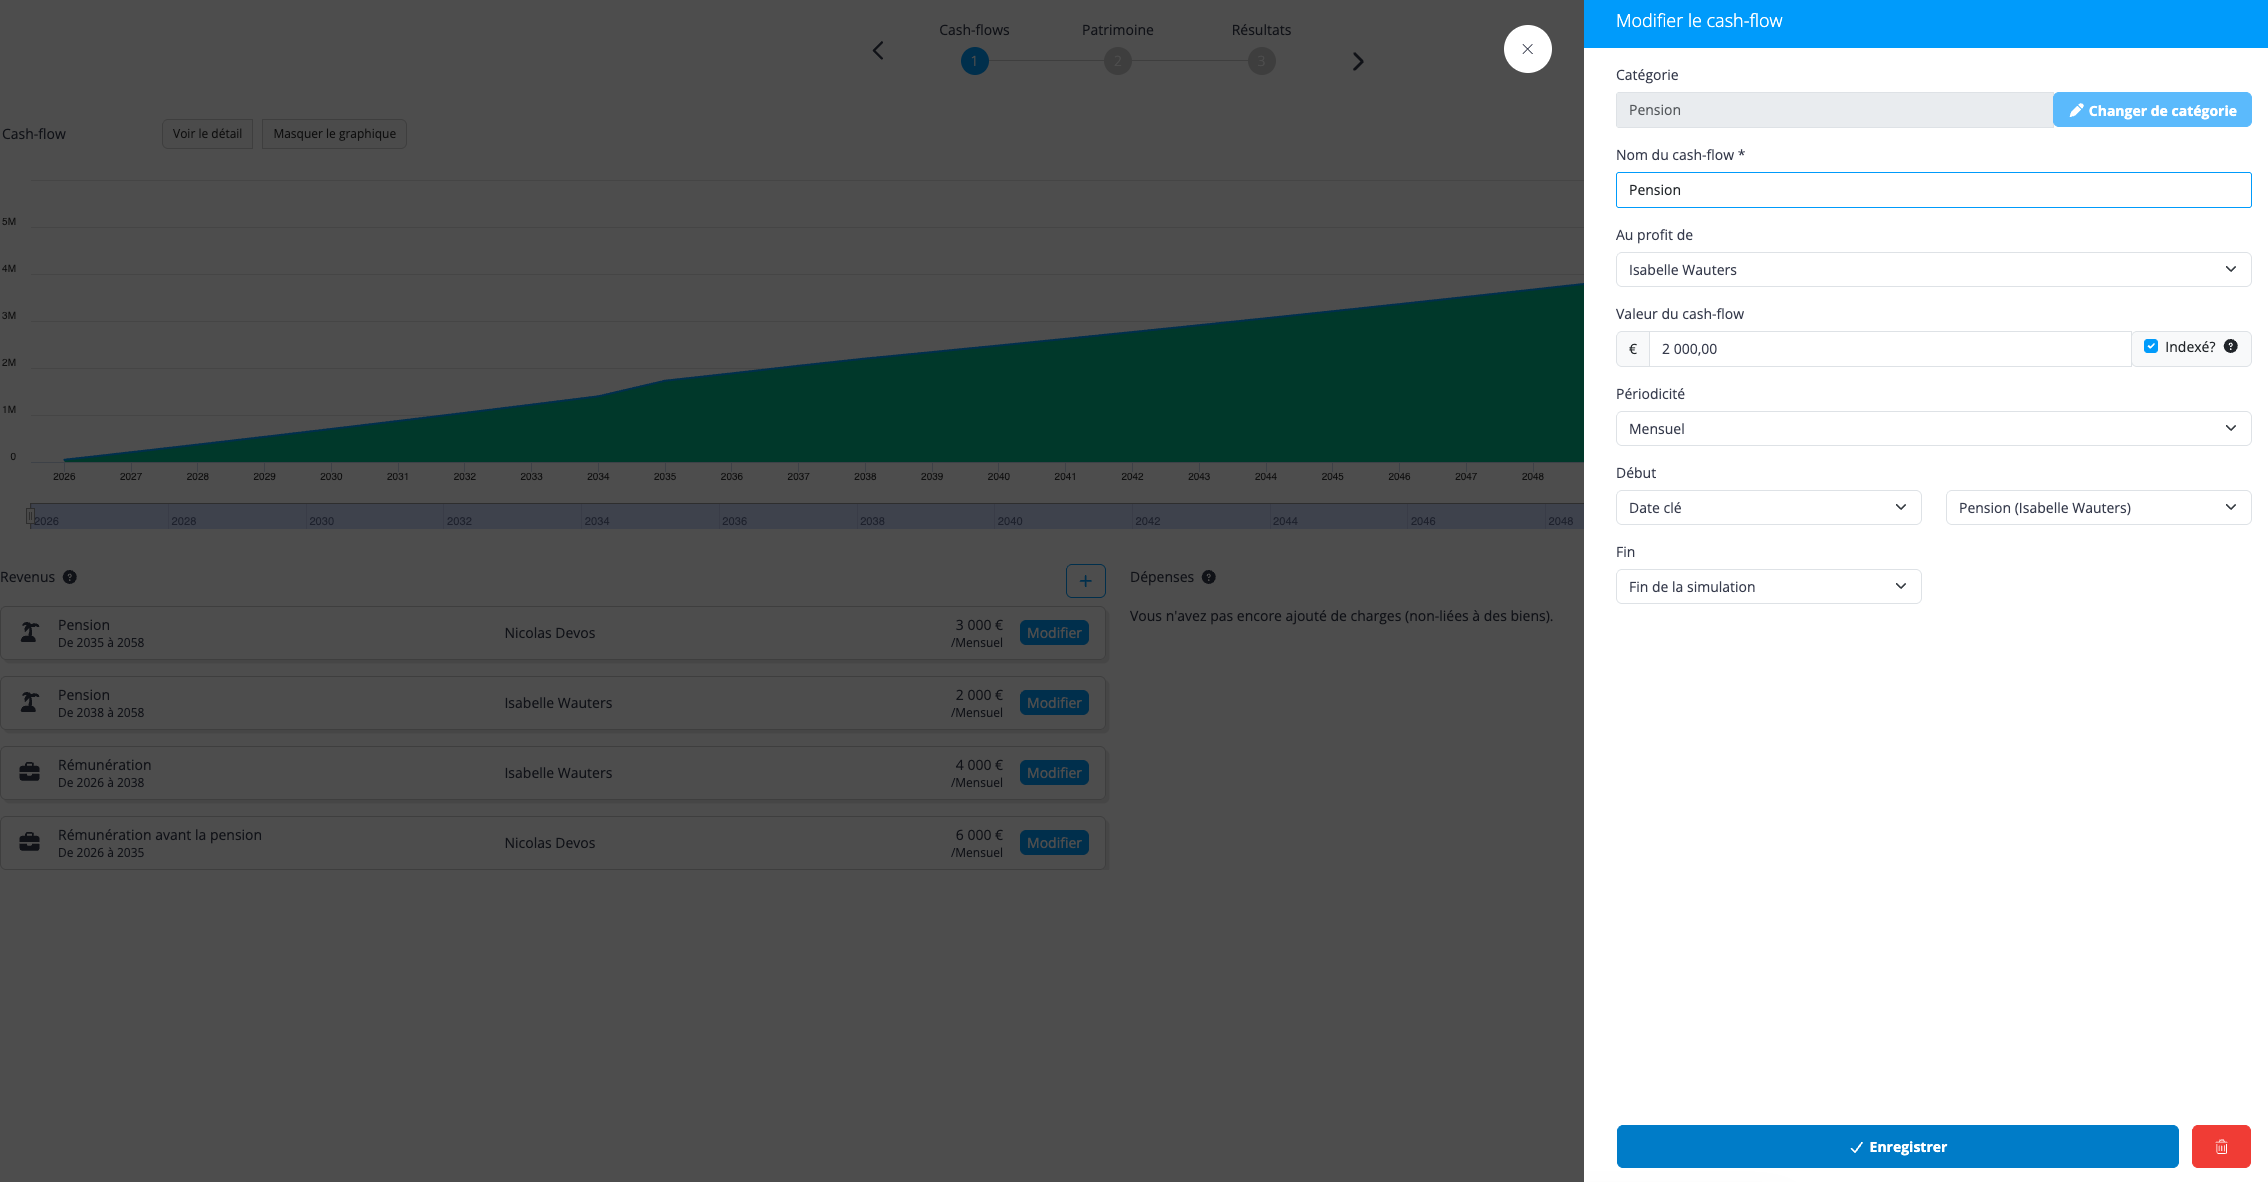
Isabelle :
- Rémunération professionnelle avant la date de la pension (net): 4 000 €/mois (de 2026 à 2038) f'fefr
- Rémunération après la date-clé de la pension (net) : 2 000 €/mois (de 2038 à 2058)
Dépenses à renseigner
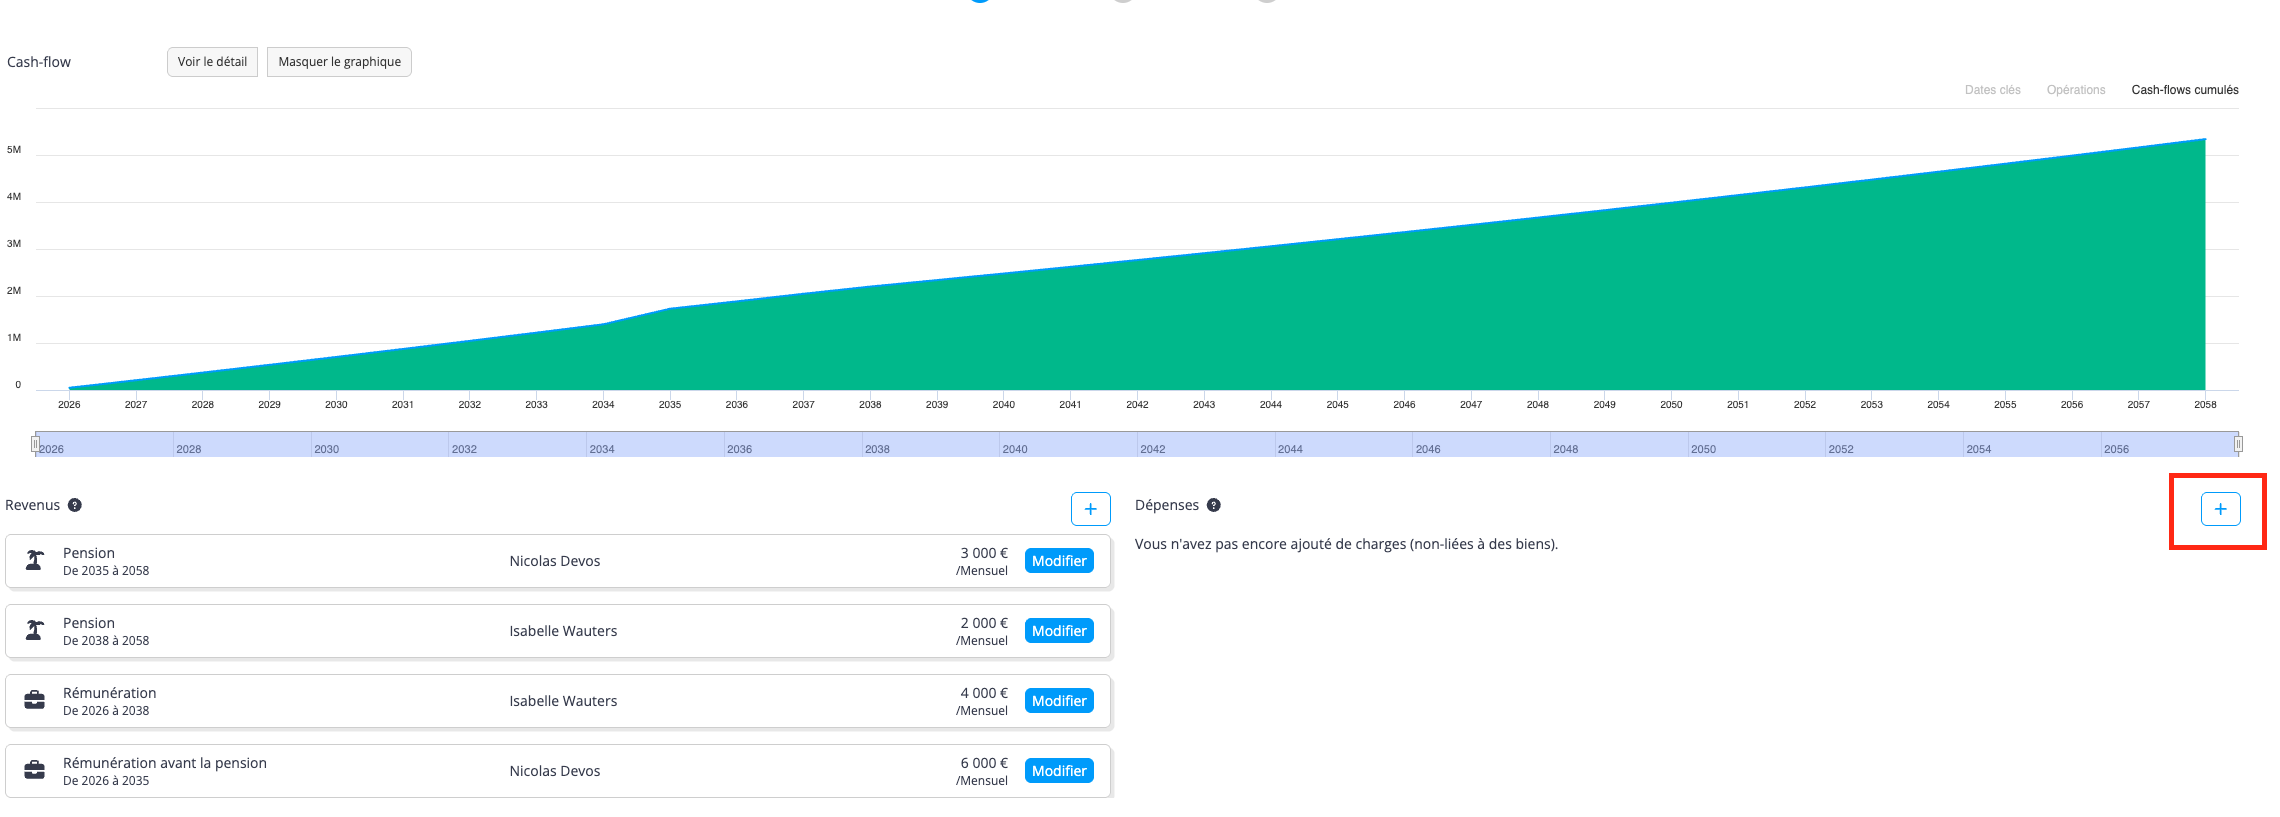
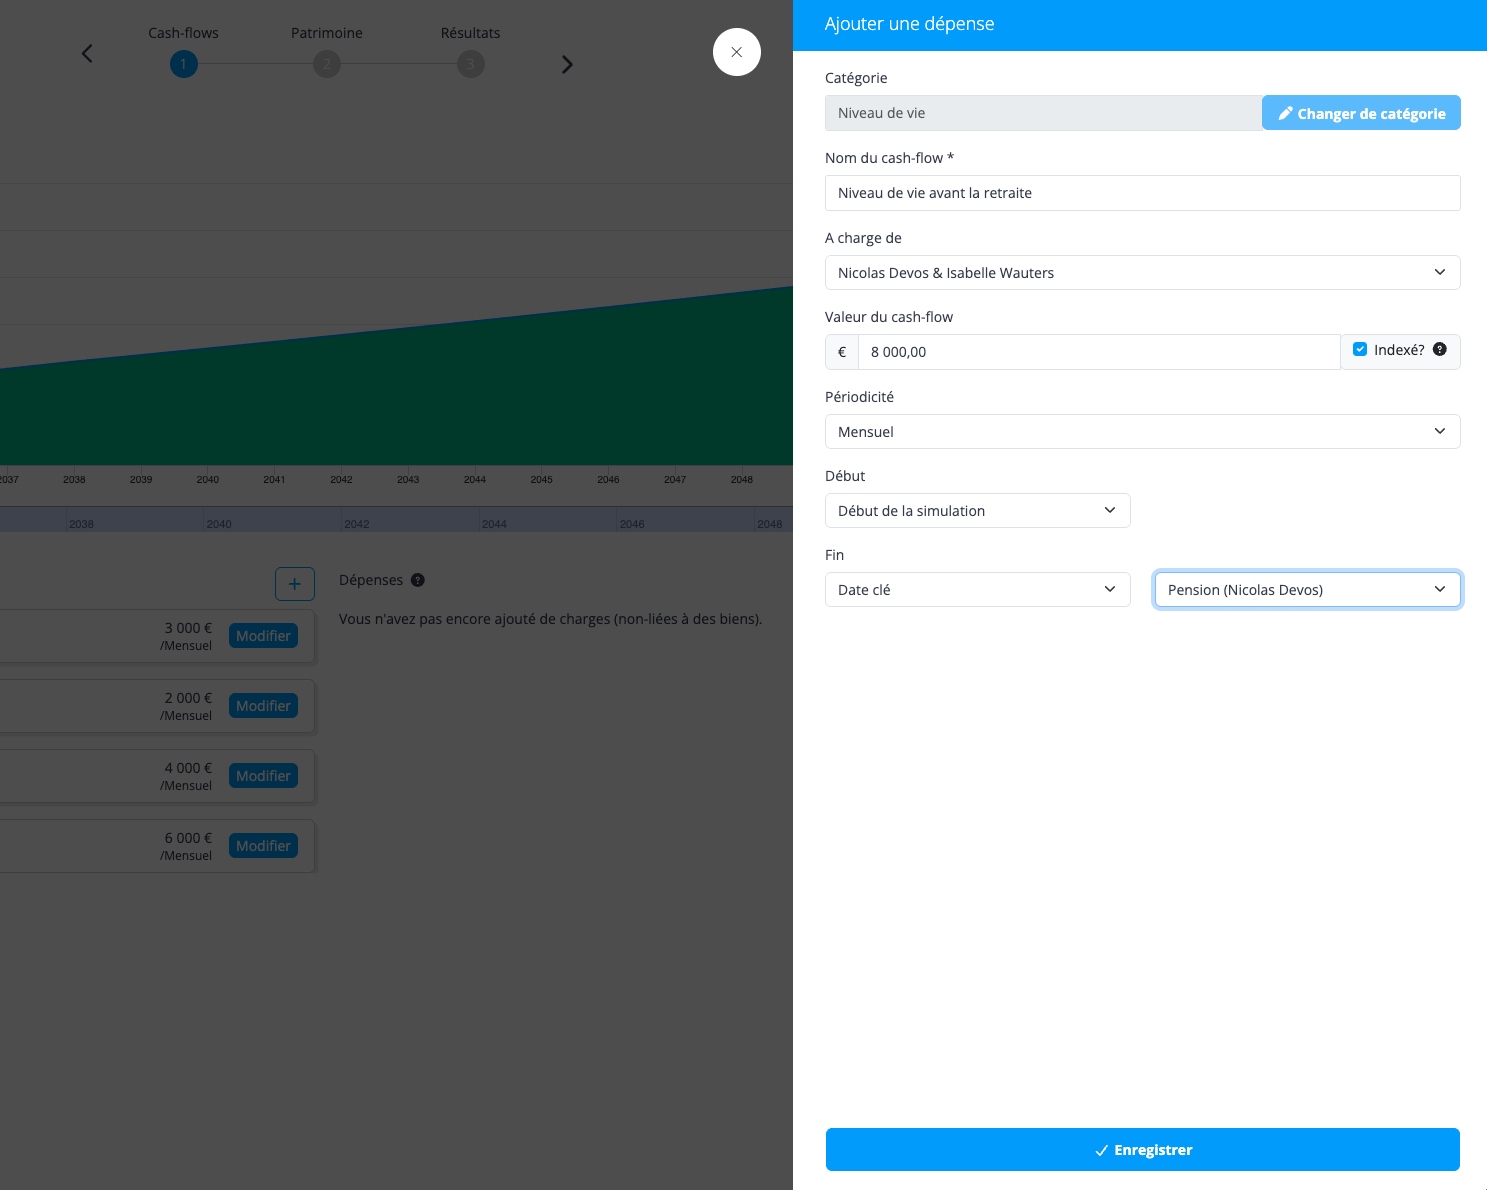
Configurez le niveau de vie du ménage :
- Coût du niveau de vie estimé avant la date de la pension (net)- vie active : 8 000 €/mois (de 2026 à 2035)
- Coût du niveau de vie estimé après la date de la pension (net) : 15 000 €/mois (de 2035 à 2058)
Étape 3 : Analyser le résultat
Après la configuration, consultez le graphique des cash-flows cumulés. Dans notre exemple, les dépenses post-retraite excèdent largement les revenus de pension, créant un déficit cumulé important (-1 116 736 € en 2058).
Étape 4 : Explorer les solutions
Si un déficit apparaît, plusieurs pistes de solutions sont possibles :
Option A : Diminuer les dépenses
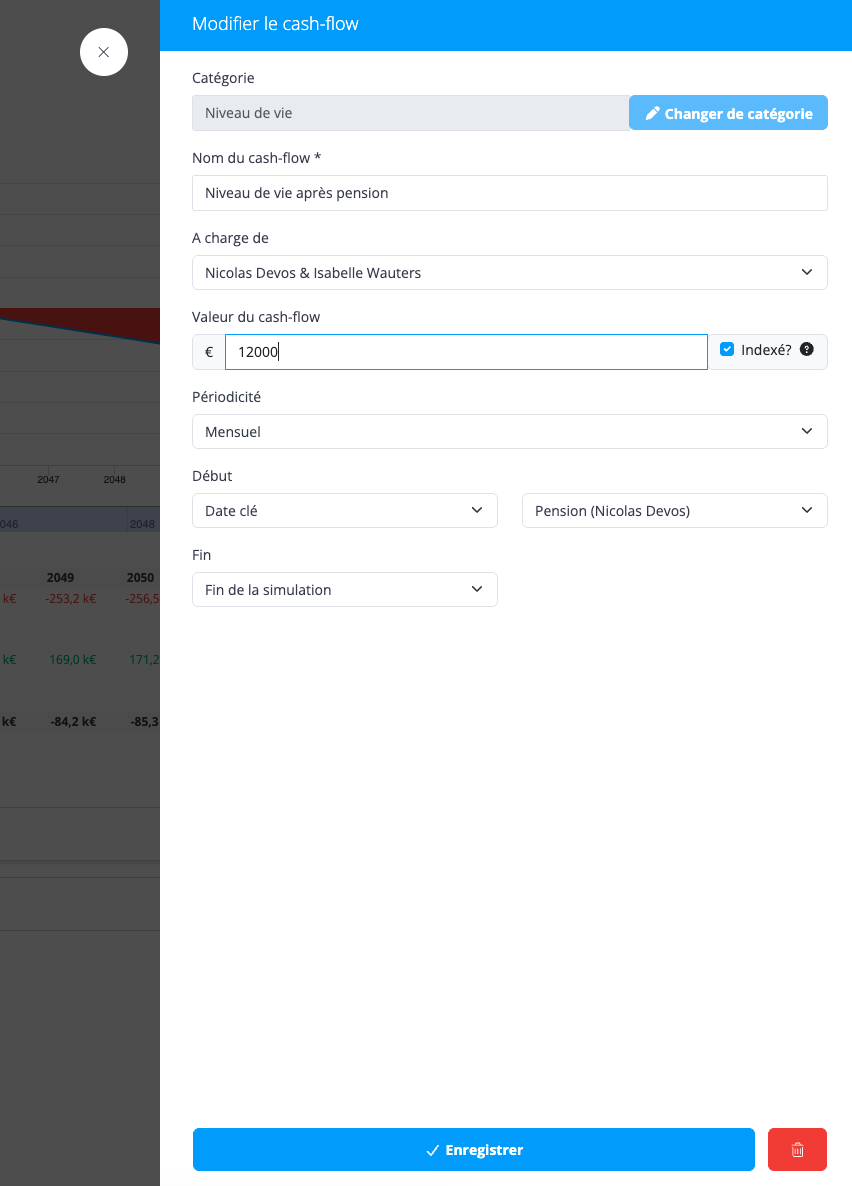
- Réduire le niveau de vie après la retraite.
- Cette modification se fait dans l'onglet 1. Cash-flows en ajustant le montant de la dépense « Niveau de vie après pension ».
Option B : Augmenter les revenus
Plusieurs sources de revenus supplémentaires peuvent être envisagées :
Via les cash-flows (onglet 1. Cash-flows) :
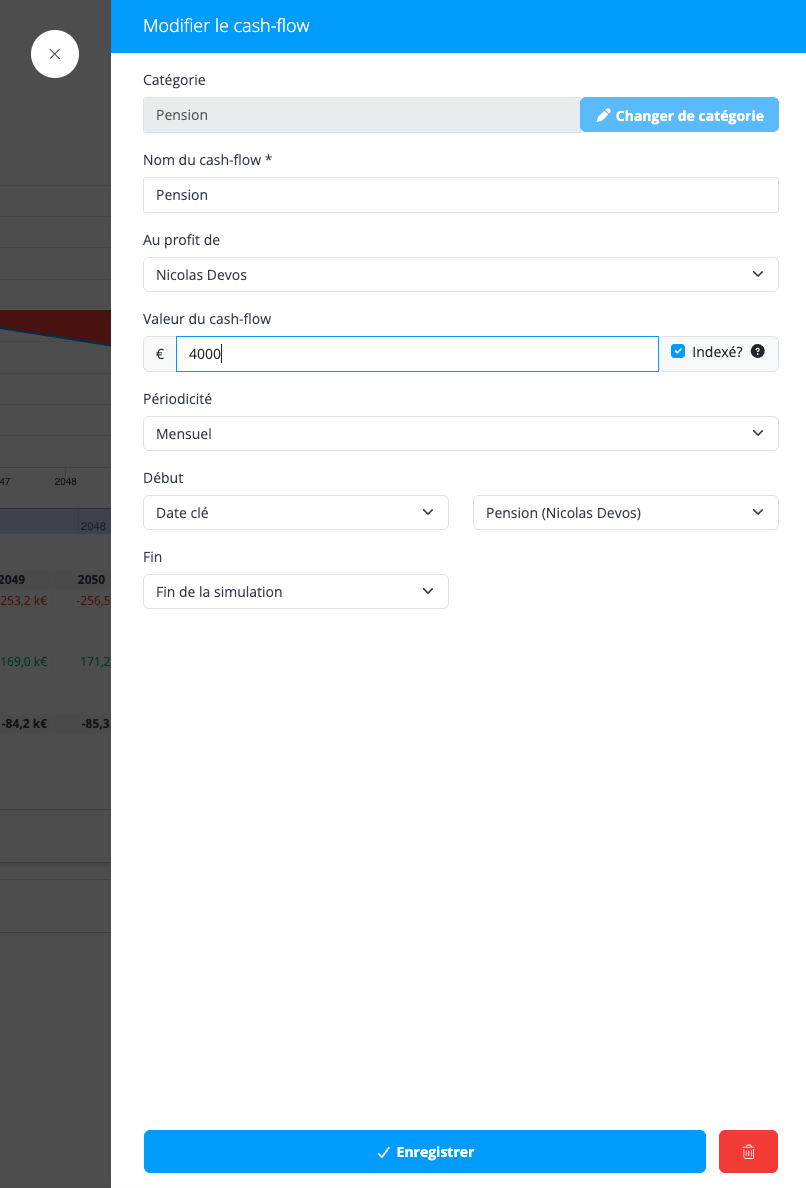
- Augmenter les revenus salariaux (prolongement d'activité, travail à temps partiel).
- Augmenter les revenus de pension (compléments de pension).
Via le patrimoine (onglet 2. Patrimoine) :
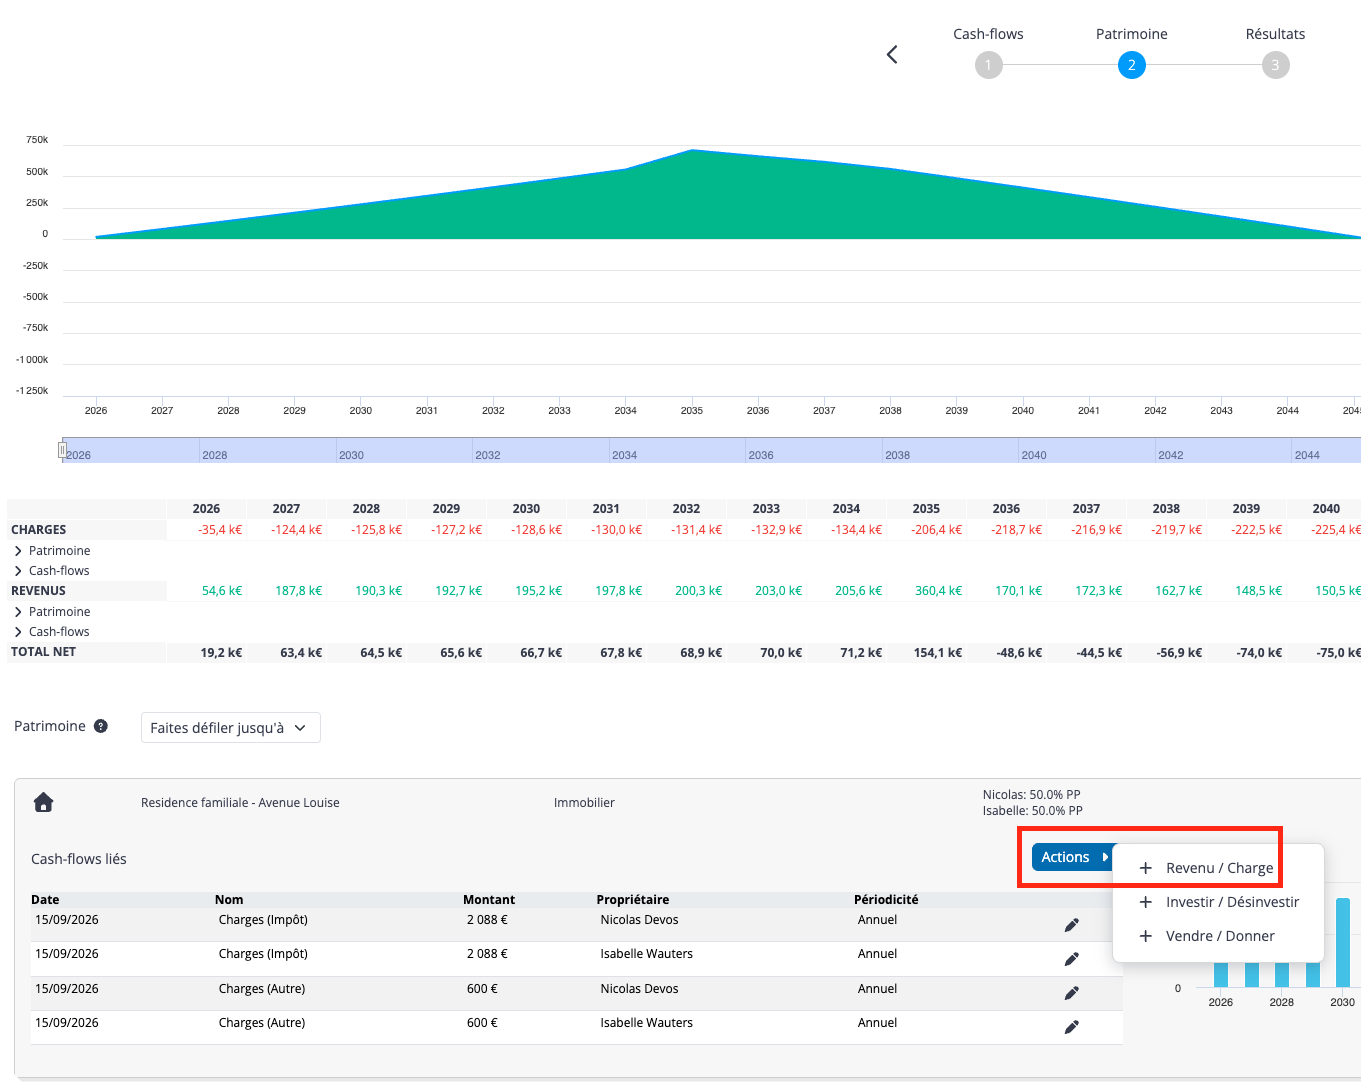
- Restructurer: vendre ou liquider des biens existants : immeuble, société, portefeuille.
- Ajouter des revenus sur un bien existant : mise en location d'un immeuble, augmentation des dividendes d'une société.
- Investir : souscrire un nouveau portefeuille ou une assurance-vie pour générer des revenus complémentaires.
Points clés à retenir
- Le maintien du niveau de vie à la retraite est un objectif courant qui se simule principalement via les cash-flows (revenus et dépenses).
- Le graphique des cash-flows cumulés permet d'identifier rapidement si les revenus de pension couvrent les dépenses prévues.
- En cas de déficit, explorez les différentes options en combinant réduction des dépenses et augmentation des revenus.
- Chaque solution alternative peut être simulée dans une simulation séparée pour permettre une comparaison objective avec le client.